​ ​ ​ ​ JH안소니주식투자여행 :: JH안소니주식투자여행

반응형
전체 글
반응형
​
반응형


●소형모듈형원전 SMR과 유망기업


Small Modular Reactor의 약칭 SMR은 소형원전을 말합니다.모듈처럼 조립이 가능한 발전소입니다. 기존의 대형 원자력 발전소보다 크기가 작고 설치가 빠르며 더 안전하게 설계되고 있습니다.공장에서 미리 조립해서 현장에 가져와 설치하기 때문에 공사 시간도 짧고 땅도 많이 필요하지 않습니다.SMR이 주목받는 가장 큰 이유는 바로 안전성과 친환경성입니다.기존의 원자력 발전소는 복잡한 냉각장치가 필요했지만 SMR은 수동 냉각 같은 새로운 안전 기술 덕분에 훨씬 더 안정적입니다.또 전기를 만들 때 탄소를 거의 배출하지 않기 때문에 지구 온난화를 줄이는 데에도 도움이 됩니다.미국.영국. 러시아. 중국.한국 등이 SMR 개발에 뛰어들고 있습니다.한국도 i-SMR이라는 자체 모델을 개발 중입니다.SMR은 단순히 전기만 만드는 기계가 아닙니다. 다양한 일을 할 수 있는 똑똑한 에너지 기지라고 할 수 있습니다. 지역난방 .바닷물을 마실 물로 바꾸는 해수 담수화 .친환경 연료인 수소 생산 등이 하나의 SMR로 한 지역 전체의 에너지 문제를 해결할 수 있는 가능성도 있는 것입니다.우리나라 서해안은 햇볕과 바람이 풍부한 재생에너지의 보고라고 합니다. 하지만 이런 태양광과 풍력은 날씨에 따라 전기 생산이 들쭉날쭉합니다. 해가 지면 태양광은 멈추고 바람이 없으면 풍력도 멈추게 됩니다. 그래서 전기를 24시간 안정적으로 공급하려면 항상 작동하는 기저 전원이 필요합니다. 그 역할을 SMR이 할 수 있습니다.작고 빠르게 설치할 수 있고 재생에너지 단지 옆이나 산업단지 옆에도 세울 수 있습니다.이렇게 되면 서해안 지역은 태양광·풍력 재생에너지 + SMR 조합으로 전기 걱정 없는 지역.첨단산업이 들어오고 싶은 지역으로 바뀔 수 있습니다.SMR은 작고 안전한 미래형 원자력 발전소이고 탄소도 거의 안 나오는 친환경 에너지로서 빠르게 설치할 수 있고 여러 용도로 활용 가능하고 서해안 지역처럼 전력 인프라가 부족한 지역에 특히 유용하게 적용할 수 있습니다.특히 AI·데이터센터·반도체 같은 첨단산업을 유치할 수 있는 열쇠가 됩니다.그러나 극복해야할 문제점도 남아 있습니다.개발 초기 단계여서 대형 원자력 발전소와 비교해 발전 단가가 더 비싸다는 주장도 있습니다. 아직까지는 안전성이 충분하게 검증되지 않은 신기술이고 규제 승인에도 상당한 시간이 필요합니다. 방사성 폐기물 문제도 본질적으로 해결하기 어려운 문제로 꼽히고 있지만 이 문제는 개인기업의 문제라기 보다는 정책의 문제이기 때문에 산업의 성장을 장려하기 위해서는 국가와 국민이 슬기롭게 대처해 나갈 문제라고 보겠습니다. 최근 야기된 중동발 에너지위기로 인하여 소형원전의 필요성은 전세계적으로 그필요성이 절실하게 요구되고 있습니다.
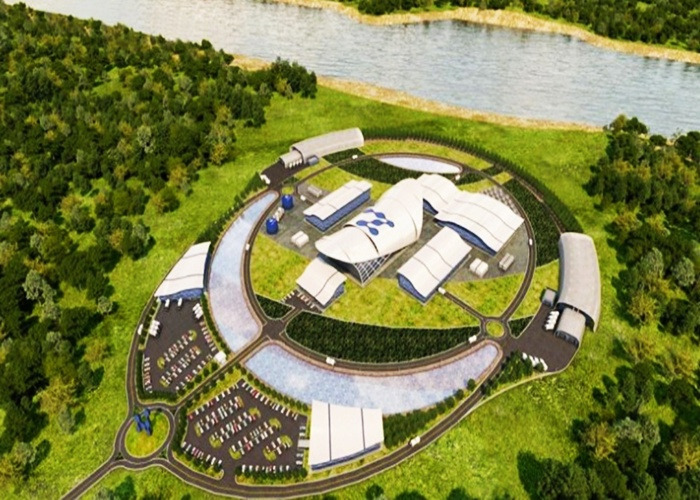


현재 SMR 관련주로서 미국에는 오클로, 뉴스케일 파워가 있다면 한국에는 미국 원전 산업 활성화 움짐임과 함께 주목받고 있는소형 모듈형 원자로 SMR 대장주로서 두산에너빌리티가 있습니다.두산에너빌리티는 뉴스케일 파워에 지분투자를 하고 있어 서로 협력관계를 강화하면서 서로 시너지효과를 내고 있습니다.AI 기술의 끝없는 성장이 역대급 전력 수요 증가를 일으키면서 원자력 발전의 필요성이 커지고 있습니다. 두산에너빌리티의 상승 배경에는 바로 AI 수요 증가와 연관이 있습니다.수많은 사람들이 노트북과 스마트폰에서 챗GPT같은 생성형 AI 모델을 다루고 이 모델들이 원활하게 운영되는데 있어서 데이터센터의 수요가 커지고 그 과정에서 엄청난 전력이 소모됩니다. SMR은 이제 까지의 원자력의 이미지와는 다릅니다.전기출력 300MWe 이하의 소용랑 원자로를 말하며 원전의 주력 기기들을 하나의 용기로 모듈화하고 다양한 장소에서 활용할 수 있습니다.커다란 대규모 부지가 필요한 기존 원자력과는 다릅니다.짧은 건설기간 및 비용 부담면에서도 많은 장점이 있습니다.국내 SMR은 두산에너빌리티가 관련 핵심 부품 제작및 기술을 보유한 기업입니다.뉴스케일파워.엑스에너지.테라파워 같은 글로벌 SMR개발사와 함께 협력하여 기술정보를 공유하고 있습니다.SMR의 영향이 커질 경우에 잠재적 성장동력을 보유하고 있다고 보겠습니다.국내 SMR관련주로서 눈여겨볼 또 다른기업은 삼성물산입니다.삼성물산은 루마니아 소형모듈원전 SMR 프로젝트 기본설계에 참여하며 글로벌 SMR 시장 공략에 나서고 있습니다.FEED는 인허가.공사비.공사기간 등 프로젝트의 사전계획 수립과 설계.조달.시공의 EPC 수행을 위한 준비단계입니다. 루마니아 SMR 사업은 세계적으로 SMR개발에 가장 앞서고 있다는 평가를 받는 뉴스케일 기술을 기반으로 기존 도이세슈티 지역에 위치한 석탄화력발전소를 462MW 규모의 SMR로 교체하는 사업으로 오는 2030년 상업 운영을 목표로 하고 있습니다.한편 동유렵 지역은 2030년까지 대부분의 석탄화력발전소를 폐쇄할 예정으로 있기 때문에 루마니아처럼 SMR로 대체할 가능성이 커지고 있습니다.이에따라 삼성물산은 미국원자력규제위원회 NRC로부터 유일하게 승인 받은 SMR 기술을 보유한 뉴스케일과 협업을 통해 동유럽을 비롯한 아시아 등 글로벌 시장에서의 주도권 선점과 사업 확대를 이어나갈 예정입니다.또한 삼성물산은 루마니아를 시작으로 유럽 전역과 중동.아시아에서도 입찰 등 기회가 있을시 적극적으로 나설 계획입니다
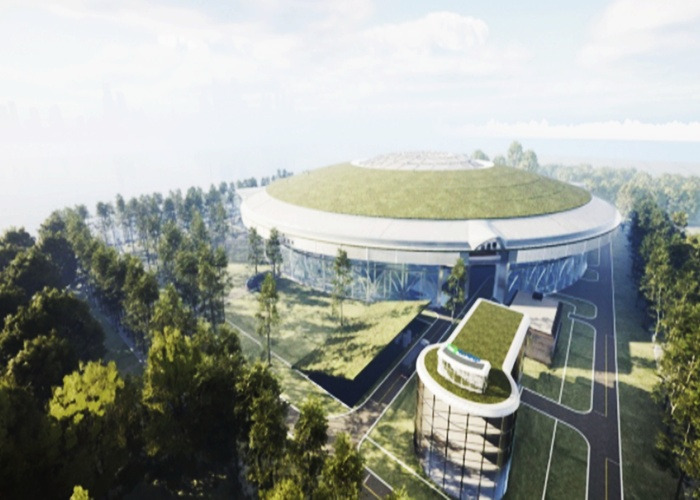


또한 삼성물산은 루마니아를 시작으로 유럽 전역과 중동.아시아에서도 입찰 등 기회가 있을시 적극적으로 나설 계획입니다.한편으로 삼성물산은 원전과 관련해 상품별로 대형원전과 SMR 으로 나누고 기능별로는 사업개발팀. 영업팀.수행팀 등으로 EPC조직을 나눠 운영하고 있습니다.이를 바탕으로 지난 1998년 울진 5호기.6호기와 2005년 신월성 1호기와 2호기의 성공적 수행을 바탕으로 한국형 원전의 최초 해외 수출 사례인 아랍에미리트 UAE 원전 1·2·3·4호기에 참여한바 있습니다.이후 새울 원전 3호기.4호기 프로젝트에도 참여하며 기술력을 인정받고 있습니다. 삼성물산은 현재 원전과 주택 양축에서 모두 구조적 전환을 시도하고 있습니다. 원전 부문에서는 기존의 시공 중심 역할에서 벗어나 SMR 즉, 소형모듈원자로을를 중심으로 한 설계·조달·시공인 EPC 비즈니스로 확대 중입니다.2024년 11월 수주한 루마니아 뉴스케일 SMR 프로젝트의 현재 사업 비용을 산출하기 위한 기본설계인 FEED를 수행 중인것을 시작으로 스웨덴.에스토니아 등 북유럽 국가들에서 초기 사업자로서의 입지를 확보하고자 시도 중입니다. 특히 원전 사업은 중장기 성장 동력으로 부각되고 있습니다. 삼성물산은 소형모듈원전 SMR) 프로젝트를 중심으로 글로벌 에너지 전환 흐름에 대응하고있으며, 향후 원전 시장 확대 시 수혜 가능성이 높다는 평가가 나오고 있습니다. 과거 해외 원전 프로젝트 경험 역시 경쟁력 요인으로 작용하며 시장기대를 높이고 있습니다. 주주환원 정책에 대한 기대도 투자심리를 자극하는 요소입니다. 자사주 소각과 배당 확대 등 주주친화 정책이 강화될 가능성이 제기되며, 지주사 구조 특유의 할인 요인이 점차 완화될 수 있다는 전망이 나오고 있습니다. 수급 측면에서도 긍정적인 흐름이 감지되고 있습니다. 최근 기관 매수세가 유입되며 주가 상승을 견인하고 있고, 시장 전반의 대형주 선호 흐름 속에서 삼성 계열사 전반이 동반 상승하는 움직임이 나타나고 있습니다.


◈추천종목이 아닙니다. 반드시 종목 선정은 투자자가 재무제표. 실적.수급동향 및 공매도잔고현황. 본인의 자금성향등을 고려하여 시장분석을 통하여 성공투자 하시기 바랍니다.


반응형
Posted by JH안소니TV
반응형


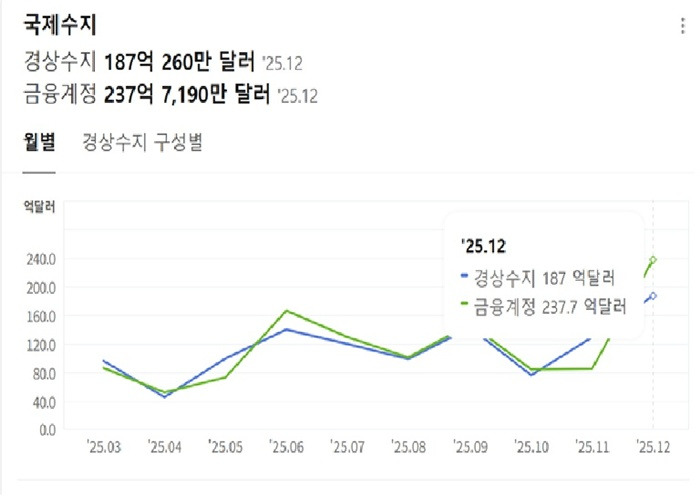
●원/달러 환율하락


1. 환율하락의 정의


외국화폐에 대한 해당 통화의 교환비율이 떨어지는 현상입니다. 환율이란 서로 다른 통화 간의 교환비율로, 한 나라의 화폐가치를 다른 나라의 화폐가치로 표현한 것입니다. 환율 하락이란 외국화폐와 비교하였을 때 해당 통화의 교환비율이 하락하는 현상으로, 환율 하락은 각 통화의 가치를 결정하는 바로미터가 됩니다. 환율은 각 통화의 가치를 결정하는 것으로, 어떤 통화 한 단위를 다른 통화와 얼마만큼 교환할 수 있는지 나타내는 지표입니다.환율은 너무올라가나 너무떨어지거나 하면은 부정적으로 해석할 수 있습니다.어느정도 적정한 수준에 있는 것이 수출이나 수입의 균형을 맞추어 경상수지에 미치는 영향을 최소화하기 때문입니다.


<예>


1달러당 1200원이던 원화의 교환비율이 1100원으로 변하면 원-달러 환율이 100원 떨어졌다고 말힙니다. 이는 달러에 대한 원화의 가치가 올라가는 것을 의미하므로 환율 하락은 원화가치의 상승 또는 원화의 평가절상, 즉 달러약세/ 원화강세라고 말합니다.


원화강세가 나타나면 국제금융시장에서 수입물가가 싸지기 때문에 물가가 안정되며, 외채의 부담이 감소하는 등의 긍정적인 면이 발생합니다. 반면 수출과 해외투자가 둔화되고 핫머니가 유입되는 등의 부정적 면이 발생합니다. 이는 환율이 떨어져 원화가치가 상승되면 수출단가가 올라 수출이 둔화되며, 수출업자가 수출로 달러를 번 후 은행에서 달러를 원화로 바꿀 때 실제 손에 쥐게 되는 돈이 줄어들게 되어 수출채산성 악화를 초래하게 되는 것압니다. 반면에 글로벌 자금이 이머징시장으로 유입되어 유동성이 풍부해집니다.


2. 원달러 환율하락이 경상수지 흑자에 미치는 영향


원·달러 환율이 하락 즉, 원화가 강세를 보이는 상황은 경상수지에 여러 가지 영향을 미칩니다. 핵심은 수출 경쟁력 약화와 수입 비용 절감이라는 두 가지 효과가 동시에 나타난다는 점입니다.


1). 수출 측면


☆가격 경쟁력 약화 및 외국인 투자 감소 가능성


• 원화가치가 상승하면 해외에서 한국 제품의 가격이 상대적으로 비싸집니다. 수출기업의 매출 감소 가능성이 커지고, 상품수지가 악화될 수 있습니다.

• 원화 강세는 외국인 입장에서 투자 수익을 줄이는 요인으로 작용할 수 있습니다.


2). 수입 측면


• 원화가 강세일 때 해외에서 원자재·에너지·소비재를 더 저렴하게 들여올 수 있습니다.이는 수입 증가로 이어질 수 있으며, 이는 경상수지에 부정적 영향을 줄 수 있습니다.


3). 서비스 및 소득 수지


• 원화 강세는 해와여행, 유학증가 등 해외 소비를 늘려 서비스 수지 적자를 확대할 수 있습니다.

• 원화 강세는 외국인 투자자에게 불리해 자본 유출을 촉진할 수 있습니다.


☆종합적으로 보면


• 단기적으로는 원화 강세 달러약세는 수입 증가와 수출 감소를 동시에 유발해 경상수지 흑자를 줄이는 방향으로 작용합니다.

• 장기적으로는 경상수지 자체가 환율에 영향을 주기도 합니다. 예를 들어, 경상수지 흑자가 지속되면 외화 유입이 늘어나 환율을 더 끌어내리는 선순환 및 악순환 구조가 생길 수 있습니다.


4). 기업 유형별 영향


☆ 수출기업 (반도체, IT, 자동차 등)


• 부정적 영향: 원화 강세로 해외 판매 가격이 올라가 경쟁력이 떨어집니다.

• 실적 압박: 달러로 벌어들인 매출을 원화로 환산할 때 금액이 줄어듭니다.

• 전략적 대응: 해외 생산기지 확대, 환헤지,선물환 거래 강화, 고부가가치 제품 개발로 대응하는 경우가 많습니다.


☆수입기업 (원자재·에너지·소비재 수입업체)


• 긍정적 영향: 원화 강세로 수입 비용이 줄어듭니다.

• 원가 절감: 원자재·부품을 싸게 들여올 수 있어 제조원가가 낮아지고, 내수 경쟁력이 강화됩니다.

• 소비자 혜택: 해외 소비재 가격이 낮아져 소비자에게도 긍정적 효과가 나타납니다


☆ 내수기업 (유통·서비스업 등)


• 긍정적 영향: 수입물가 하락으로 원가 부담이 줄고, 소비자 구매력이 높아져 내수시장 활성화 가능성이 있습니다.

• 해외여행·유학 관련 산업: 원화 강세로 해외 소비가 늘어나면서 국내 관광업체는 상대적으로 불리할 수 있습니다.


5).산업별 영향 분석


  • 0열 선택0열 다음에 열 추가
  • 1열 선택1열 다음에 열 추가
  • 2열 선택2열 다음에 열 추가
  • 0행 선택0행 다음에 행 추가
  • 1행 선택1행 다음에 행 추가
  • 2행 선택2행 다음에 행 추가
  • 3행 선택3행 다음에 행 추가
  • 4행 선택4행 다음에 행 추가
  • 5행 선택5행 다음에 행 추가
셀 전체 선택
열 너비 조절
행 높이 조절
산업
영향
경상수지
반도체
해외 판매 가격 상승 → 수출 경쟁력 약화. 달러 매출을 원화로 환산 시 이익 감소. 원자재·장비 수입은 저렴해져 일부 원가 절감 효과.
한국의 대표 수출 산업이므로 경상수지에 큰 부정적 영향.
자동차
해외 판매 가격 상승으로 수출 둔화. 다만 해외 공장 비중이 커서 일부 영향은 완화. 원자재·부품 수입 비용은 줄어 원가 절감.
수출 비중이 크므로 경상수지 악화 요인.
석유·정유화학
원유·가스 등 원자재 수입 비용 절감. 그러나 제품 수출 경쟁력은 약화.
수입 비용 절감 효과와 수출 둔화가 상쇄되지만, 대체로 경상수지 악화.
철강
원자재(철광석, 원료탄) 수입 비용 감소. 하지만 수출 가격 경쟁력 약화.
수출 둔화가 더 크게 작용해 경상수지에 부정적.
유통.소배재
해외 상품 수입 비용 절감 → 소비자 가격 인하 가능. 내수 활성화.
내수기업에는 긍정적이나, 경상수지에는 수입 증가로 부정적.
  • 셀 병합
  • 행 분할
  • 열 분할
  • 너비 맞춤
  • 삭제


☆투자 전략 요약


• 환율 하락기에 불리한 산업: 수출 중심 산업 (반도체, 자동차, 철강) → 경상수지 악화와 함께 실적 압박.

• 환율 하락기에 유리한 산업: 내수·수입 중심 산업 (유통, 소비재, 항공·여행, 일부 정유·화학) → 원가 절감과 소비 활성화로 실적 개선 가능.

• 전략적 포인트: 환율 하락기에는 내수·서비스업 중심 포트폴리오가 상대적으로 안정적이며, 수출 대기업은 환헤지 전략 여부에 따라 변동성이 커질 수 있음.


6).2026년 환율 및 경상수지 동향


☆환율 수준


2025년 평균 환율은 1,422원으로 고환율이 지속되었고, 2026년에 1,400원대 이상이 ‘뉴노멀’로 자리잡을 가능성이 논의되고 있습니다. 미 연준의 금리 인하로 달러 약세 압력이 있지만, 트럼프 행정부의 보호무역 정책이 강달러 요인으로 작용해 상충된 흐름이 나타납니다.


☆경상수지 전망


KDI는 2026년 경상수지 흑자를 약 1,037억 달러로 예상했는데, 이는 2025년보다 120억 달러 줄어든 수치입니다. 수출 여건 악화와 해외투자 확대가 주요 원인입니다.


☆서비스수지 적자


해외여행·유학·글로벌 플랫폼 사용료 등 구조적 해외 소비 증가로 서비스수지 적자가 200억 달러 이상 확대될 것으로 전망됩니다. 이는 상품수지 흑자를 상쇄하며 환율 안정성을 약화시키는 요인입니다.


☆투자 전략 관점 (2026년)


  • 불리한 산업: 반도체·자동차·철강 → 환율 하락 시 수출 경쟁력 약화.
  • 상대적으로 유리한 산업: 유통·소비재·항공·여행 → 원가 절감과 해외 소비 증가로 실적 개선.
  • 국가 차원: 경상수지 흑자는 유지되지만 규모가 축소되고, 서비스수지 적자가 구조적으로 확대되면서 환율 안정성에 부담.


3. 원달러환율이 주식시장에 미치는 영향


우리나라 주식시장에서 외국인이 투자하면서 가장 민감하게 여기는 것이 바로 환율의 변동입니다.외국인들이 우리나라 시장에 투자하려면 달러를 원화로 바꾸어야 합니다.환율이 하락하면 원화가치가 상승하게 되어 외국인들의 자금은 풍부해져 주식을 많이 매수 하게되어 시장을 상승하게 만드는 하나의 원인이 되고 있습니다.따라서 미국연준이 금리를 동결하거나 내리게 되면 환율이 하락하게 되어 유동성이 풍부하게 되어 우리 시장으로 자금이 유입됩니다.2026년 초반 한국시장의 주가상승은 몇가지 추세적인 요인이 만


반응형
Posted by JH안소니TV
반응형


●자산방어주 삼성물산


◐밸류서치분석은 다음과 같이 분석해보았습니다.


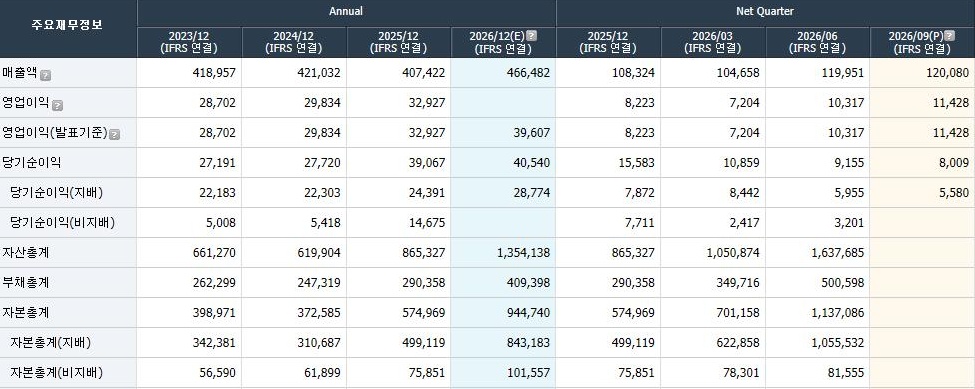
삼성물산 실적표 (단위: 억원, %, 배 ) 


1.2026년도 실적컨센서스 성장률


단위(%.억, 원)


  2025.12 2026.10.31            
매출액 407,422 466,482            
컨센서스   14.50            
영업이익 32,927 39,607            
컨센서스   20.28            
당기순이익 39,067 40,540            
컨센서스   3.77            
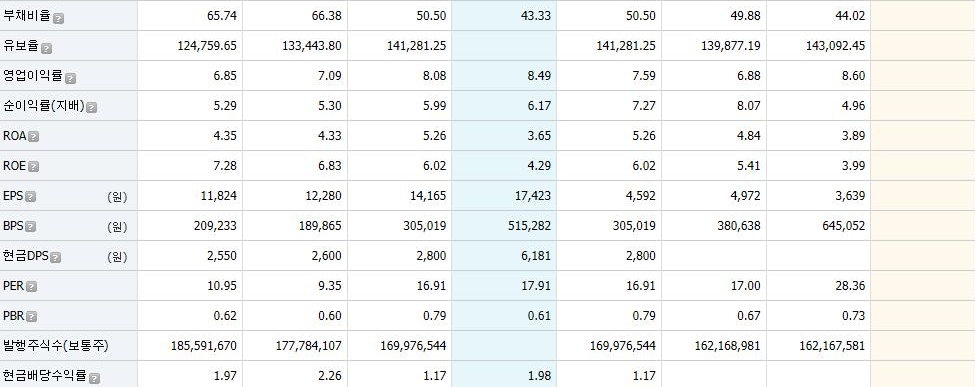
EPS 14,165 17,423            
PER 16.91 17.91            
PBR 0.79 0.61            


2.적정주가를 산출하여 보겠습니다


분석일자 2026.10.31
매출액성장률  14.50
영업이익성장률 20.28
ROE 4.29
EPS 17,423


🥰삼성물산은 단기 급등을 노리는 종목이라기보다 3~5년 이상 가져가는 자산가치(NAV) 투자 관점에서 꽤 매력적인 구간으로 판단됩니다.


1). 컨센서스 기준 밸류에이션 분석


2026년 매출액: 46.6조원, 매출 성장률: +15.5%,  영업이익: 3조9,607억원, 영업이익 성장률: +20.3%,  EPS: 17,420원, PER: 17.9배,  PBR: 0.61배로서  증권사 2026년 평균 목표 적정주가: 49만9천원 수준입니다. 현재 가장 눈에 띄는 부분은 PBR 0.61배입니다. 삼성물산은 일반 건설주가 아니라 삼성바이오로직스 지분, 삼성전자 지분, 삼성생명 지분, 건설, 상사, 패션, 리조트가 결합된 복합기업입니다. 따라서 단순 건설회사처럼 평가하면 안 되고, 보유 지분가치까지 포함한 NAV(순자산가치) 관점이 중요합니다. PBR 0.61배는 회사 보유 순자산의 61% 가격에 거래되고 있다는 의미로 해석할 수 있습니다.


2). 살적성정성은 생각보다 좋습니다. 최근 실적을 보면 건설, 상사, 리조트가 고르게 성장하고 있습니다.특히 2026년 3분기에 연결 매출 12조원, 영업이익 1조1430억원을 기록하며 전년 대비 실적이 개선되었습니다. 건설부문은 하이테크 프로젝트와 해외 건축공사 확대 영향으로 영업이익이 크게 증가했습니다. 따라서 시장이 기대하는 매출 +15%,  영업이익 +20% 수준은 과도한 낙관이라기보다 현실적인 범위로 보입니다.


3). 중징기 투자포인트로  첫 번째는 삼상바이오로직스 가치상승은 삼성물산 기업가치의 핵심입니다. 삼성바이오로직스 실적이 계속 성장하면 삼성물산 순자산가치도 증가합니다. 삼성물산은 사실상 삼성바이오를 간접 보유하는 효과가 있습니다.두 번째는  삼성전자가 AI 반도체와 HBM 시장에서 회복하면 삼성물산 보유 지분 가치가 다시 평가받을 수 있습니다. 세 번째는 건설부분 턴어라운드 입니다. 2026년 들어 하이테크 공사와 해외 프로젝트가 실적을 견인하고 있습니다. 삼성전자 반도체 공장 투자 확대 시 장기 수혜 가능성이 큽니다.네 번째는 주주환원확대입니다. 최근 국내 증시에서 가치주 재평가 흐름이 강해졌습니다. 삼성물산은 자사주 소각, 배당 확대, 기업가치 제고 정책이 나올 때마다 NAV 할인 축소가 빠르게 진행되는 특징이 있습니다.


4).물론, 투자 위험요인도 있습니다.단디적으로는 삼성전자 주가부진, 바이오 업종 조정, 건설업황 둔화가 발생하면 주가가 횡보할 수 있습니다.장기적으로는 실적 자체가 급격하게 훼손될 가능성은 낮지만 그룹구조 이슈나 자회사 가치하락의 영향을 받을 수 있습니다.


🥰 증권사 제시한 평균목표주가 컨센서스 49만9천원 기준으로 보면,


보수적으로 계산해 보겠습니다.

사용자가 제공한 핵심 수치:

  • 2026년 EPS: 17,420원
  • 컨센서스 PER: 17.91배
  • 증권사 평균 목표주가: 499,375원
  • PBR: 0.61배


👍증권사 목표주가 49.9만 원은 다소 낙관적인 가정이 포함되었을 가능성이 있습니다. 따라서 할인된 PER을 적용해 보겠습니다.


1).보수적 PER기준  


구분적용                                                                   PER                                   적정주가


매우 보수적 12배 209,000원
보수적 15배 261,300원
적정 18배 313,600원
낙관적 22배 383,200원


👍계산식

17,420원 × 15배 = 261,300원
17,420원 × 18배 = 313,560원


PER만 보면 50만 원은 설명이 어렵습니다.


2).삼성물산은 일반 제조기업보다 자산가치 회사에 가깝습니다.PER보다는 PBR이 더 중요합니다.


현재 PBR 0.61배라면 추정 BPS는

BPS ≈ 주가 ÷ 0.61


만약 현재 주가가 30만 원이라고 가정하면

BPS ≈ 49만 원


정도가 나옵니다.


대형 지주회사들의 적정 PBR을 보수적으로 0.8배만 적용해도

49만 × 0.8 = 39.2만 원


입니다.


4). 가장 현실적인 보수적 적정주가로 본다면


  • 하단 가치: 38만 원
  • 적정 가치: 43만~46만 원
  • 낙관적 가치: 50만~55만 원정도로 볼 수 있겠습니다.
  • 즉 증권사 평균 목표가 49.9만 원보다 약 10~15% 할인해서 보수적 적정주가는  약 44만 원 보다  단기적으로 안전마진이 있는 구간은 36만원 이하 , 매우 매력적인 매수구간은 30만원에서 32만원으로 볼 수 있겠습니다. 단 중장기적으로는 삼성물산은 PER보다 삼성바이오로직스 지분가치, 삼성전자 지분가치, 순자산가치(NAV)가 더 중요하기 때문에, 장기투자 관점에서는 44만 원 전후가 가장 현실적인 보수적 적정가로 보입니다. 


🥰 현재 주가 306,500원 기준으로 보수적으로 계산해보면 꽤 흥미로운 구간입니다.


1).기대수익률 계산


👉보수적 적정주가 44만 원 기준


 가치투자에서는 적정가보다 얼마나 싸게 사는지가 중요합니다.


 440,000-306500=(133,500x100)/440,000=30.34%


현재 적정가 대비 약 30% 할인 상태입니다.

벤저민 그레이엄식 안전마진으로도 나쁘지 않은 구간입니다.


😊 결론적으로 보수적으로 봐도 38만~44만 원, 정상적인 재평가가 이루어지면 50만 원 내외가 가능해 보입니다. 따라서 지금 가격에서는 "비싸서 못 사는 종목"이 아니라 자산가치 대비 할인된 가격에 사 모을 수 있는 구간에 더 가깝다고 평가합니다. 현재 가격306,500원 기준 보수적 적정가 44만 원까지의 상승여력은 약 44%로 계산됩니다.


😊 좋은 회사와 좋은 주가는 다를 수 있습니다.


삼성물산은 자산가치 대비 저평가되어 보이지만, 시장이 그 가치를 인정하는 데는 생각보다 오래 걸릴 수 있습니다. 그래서 이런 종목은 보통: 한 번에 몰빵하기보다 분할매수하고 배당을 받으면서 3년에서 5년 이상 기다리는 중장기 투자자에게 유리한 경우가 많습니다.


3.성장성, 수익성, 안정성 분석으로 적정주가를 산출하여 보겠습니다.


분석일자 2026.10.25 액면가 5,000 웜
성장성 (영업이익XROE) ÷발행총주식수= (39,607X4.29) ÷169,976,544=99,963원
수익성 (당기순이익XROE) ÷발행총주식수=(40,540X4.29) ÷169,976,544=102,318 원
안정성 (BPSXROE) ÷기준금리=(515,282원X4.29)÷3.00=736,853원
적정목표주가 (성장성+수익성+인정성) ÷3=313,045원


▶밸류서치분석은 적정목표가를 313,045원 으로 분석하였습니다.


👉 삼성물산은 삼성그룹의 지주회사로서 자회사들의 실적에 영향을 받는 편으로 ROE가 매우 낮은점에서 성장주로 보기 보다는 자산주로서 중장기적 투자전략이 필요한 종목으로 볼 수 있겠습니다.


◆ROE는 자기자본 즉, 주주지분을 활용해 1년간 얼마를 벌어들였는가를 나타내는 대표적인 수익성 지표로 경영효율성을 표시해 줍니다. ROE는 (당기순이익÷평균자기자본)X100(%)으로 산출합니다.기업은 자본+부채로 구성된 총자산을 통해 벌어들인 당기순이익을 기업의 가치로 평가하는 척도로 삼지만 투자자의 입장에서는 주주지분의 가치적인 관점에서 바라보는 것이기 때문에 ROE를 더 중시해야 투자의 성과를 높힐 수 있습니다.ROE가 타기업들보다 낮으면 경영진이 무능하거나 그 업종이 불황이라는 뜻이 됩니다. ROE가 10%이면 10억원의 자기자본을 투자했을 때 1억원의 이익을 냈다는 것을 보여주며 ROE가 30%이면 10억원의 자기자본을 투자했을 때 3억원의 이익을 냈다는 의미입니다.ROE가 높다는 것은 자기자본에 비해 그만큼 당기순이익을 많이 내 효율적인 영업활동을 했다는 뜻입니다. 그렇기 때문에 이 수치가 높은 종목일수록 주식투자자의 투자수익률을 높여준다고 볼 수 있어 투자자 측면에선 이익의 척도가 됩니다.투자자의 입장에서는 일단은 수익성이 높은 기업이 주가가 상승할 여력이 많기 때문에 ROE를 투자의 제일 척도로 삼고 투자전략을 세우는 것은 단연코 필요하다고 보겠습니다.그러나 ROE는 본질적으로 수익성 지표일 뿐 성장성을 보장하는 지표가 아닙니다. 따라서 단기적인 수익성지표인 ROE만 보고 투자하는 것 보다는 장기적 성장성으로 매출액과 영업이익 등 외형 확대를 같이 보아야하고 안정적지표인 부채비율.레버리지비율 및 지기자본비율과 BPS 등을 함께 체크하여 종합적으로 비교해야 합니다. 기업의 수익성을 알아보기 위해서는 ROE 즉.자기 자본수익률을 보아야 합니다. 그러나 ROE와 함께 살펴볼 것은 매출액순이익률을 함께 고려하여 수익성여부를 판단하는 것이 진정한 수익성 여부를 알 수 있다고 하겠습니다. 또한 수익성의 지속적 창출을 위해서는 매출액성장률이 지속적으로 창출되어야 합니다.


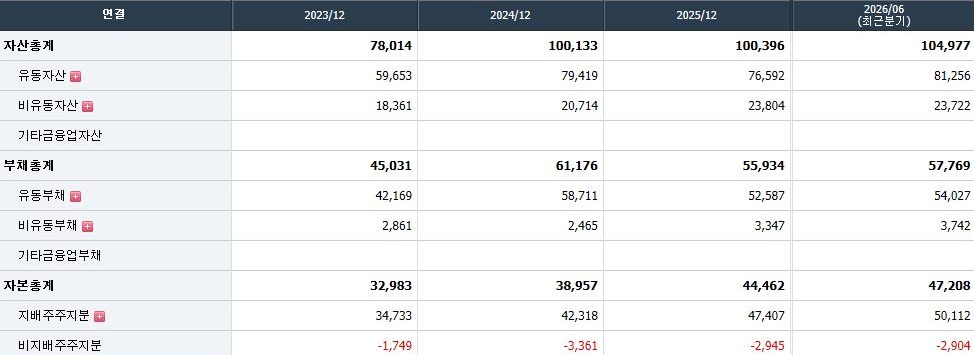
◆매출액순이익률이 증가할수록 수익성이나 높아지는 것이고, 매출액성장률이 높아질수록 성장성은 높아지는 것입니다. 재무레버리지비율이 높아지면 기업의 안정성이 저해될 수 있습니다. 따라서 기업이 산출한 ROE가 높게 나오더라도 자기 자본은 낮고 부채가 커진다면 추정목표주가는 할인되어야 할 것입니다.매출액순이익률이란 총매출액에서 당기순이익이 차지하는 비율을 말합니다. 이 비율이 클수록 기업의 수익성은 커지게 되어 ROE수치는 높아집니다. 여기서 가장 중요한 포인트는 ROE가 너무 높게 나올 경우에는 재무레버리지가 높기 때문에 ROE가 높게 나온 것은 아닌지 반드시 분석해야 할 필요성이 있습니다. 재무레버리지가 너무 높아서 ROE가 높다는 것은 외부로부터 조달받은 자금을 통해 경영활동을 하여 수익을 극대화했다고 볼 수도 있지만 잘 못 쓰면 독이 될 수 있습니다. 재무 레버리지는 호경기 때에는 부채를 투입해서 더 많은 이익을 얻을 수 있지만, 반대로 불경기 때에는 레버리지가 큰 기업의 경우 위험성이 높아집니다. 매출액 순이익률이 낮아지면서 수익성이 하락하는 것을 단지 재무 레버리지를 높여 방어할 수도 있다는 것을 분석해 내야 하고 이 비율이 높은 경우에는 부채비율과 자기자본바율을 함께 고려하여 적정목표주가를 할인하여 산출하여야 합니다. 재무레버리지비율(부채비율+100)은 300% 이하( 3배)이어야 하고 이 비율이 낮을수록 자기 자본비율이 높아져 기업안정성은 좋아질 수는 있겠으나 적당히 부채를 끌어와서 그 레버리지를 이용하여 매출액을 확대하는 과감한 성장정책이 기업의 수익성과 연결될 수 있기 때문에 필요한 레버리지를 사용하는 경영방법은 반드시 위험하다고만은 할 수 없습니다.주당순자산가치(BPS, Book-value Per Share)는 기업의 순자산을 발행 주식수로 나눈 것입니다. 주당순자산가치는'청산가치' 라고도 불립니다. 그 이유는 현재 시점에서 기업의 활동을 중단시키고 그 부를 모든 주주들에게 나눠줄 경우 한주당 얼마씩이 돌아가는가를 나타내는 수치이기 때문입니다.그러나 BPS가 단지 현재 자산의 청산가치일 뿐 현재의 현금흐름이나 미래의 가치를 반영하고 있지는 않습니다.예를 들어 BPS가 높은 즉 많은 자산을 보유하고 있는 기업도 순이익이 적거나 마이너스라면 주가는 낮을 것이고, BPS가 낮은 즉 자산이 적은 기업도 순이익이 크다면 주가는 높게 책정될 것입니다.따라서 BPS의 적정성도 ROE와 비교하여 분석하면 적정주가의 정도를 도출할 수 있는 요소가 될 수 있다고 보겠습니다.☆(자산총계÷자본총계)X100(%)=재무레버리지비율 . [(당해년도 매출액-전년도매출액) X100]÷전년도매출액=매출액성장률. [(당기순이익X100)÷매출액]=매출액순이익률


▶PBR은 현재주가를 주당순자산가치 BPS로 나눈 지표입니다.BPS는 기업이 보유한 순자산을 발행주식으로 나눈 값 입니다.주식 한주가 장부상 얼마의 가치를 가치를 갖고 있는가를 보여주는 것 입니다.PBR이 1배 미만이면 시장에서 주가가 장부가치보다 낮게 평가 받는다는 의미로 흔히 저평가 되었다고 합니다.반대로 1배 이상이면 현재주가가 순자산가치를 웃돌지만 시장에서 프리미엄을 인정받아 거래되고 있다는 의미입니다.이런 상태는 고평가 되었다는 해석과는 다르게 인식되기도 합니다.시장에서는 PBR이 낮다고 무조건 좋고 PBR이 높다고해서 나쁘게 평가하지 않습니다.물론 안정성 문제에서는 저 PBR이 기업의 도산을 방지해주는 점으로서 커디란 장점이 됩니다.그러나 기업은 안정성에 안주하면 발전할 수 없습니다.수익성과 성장성이 함께 좋아질 때 그 기업은 시대와 함께가는 기업이 될 수 있습니다.따라서 시장에서는 안정성이 다소 떨어지더라도 성장에따른 수익이 좋아질 수 있다면 기껏히 프리미엄을 주고서라도 성장트렌드를 쫓아가게 되는 것입니다.그러나 기본은 언제든지 BPS와 자기자본비율이 안정되고 성장과 수익이 함께 수반되어야 합니다.이러한 기업만이 시장의 영원한 테마로서 우량주,실적주, 주도주가 되는 것입니다.


3.유동비율분석


☆기업 단기재무 안정성 분석(2026년6월결산 현재)


삼성E&A/단위 억


①.유동비율=(유동자산X100)÷유동부채

②.유동자산비율=(유동자산X100)÷시가총액


삼성물산 /단위 %


  IFRS연결 2026년 9월 현재
부채비율  
유동부채바율  
비유동부채비율  
유동비율((유동자산X100)/유동부채  
부채비율=(부채총계X100)/자본총계. 부채비율=유동부채비율+비유동채비율. 유동부채비율=(유동부채X100)/자본총계. 유동비율이 100% 이상이면 단기재무안정송이 양호다고 평가한다.


▶기업의 부채는 회계적으로는 훨씬 복잡하고 중요한 의미를 갖습니다.이 부채의 의미를 제대로 이해할 수 있게되면 기업의 현재 재무건전성과 미래 전망까지 파악할 수 있는 지표가 돱니다.기업의 부채에는 유동부채와 비유동부채가 있습니다.유동부채에는 1년이내 또는 정상적인 영업주기 내에 상환해야하는 단기부채로서 매입외상채무, 단기차입금,미지급금, 선수금등이 있습니다.유동부채가 많다는 것은 기업이 단기간에 상당한 금액을 상환해야 한다는 의미이므로 현금흐름 관리상 매우 중요한 지표가 됩니다. 반면에 비유동부채는 1년이상의 장기간에 걸쳐 상환하는 부채로서 장기차입금, 사채, 퇴직급충당부채, 이연법인세부채 등이 있습니다.부채를 이렇게 구분하는 이유는 단기지급능력과 장기재무 건전성을 정확하게 파악하기 위해서입니다. 유동부채가 유동자산보다 많으면 기업은 단기적으로 현금 부족 상황에 직면하게 되어 유상증자에 나설 수 있고 잘못되면 상장폐지의 위험이 있을 수 있습니다. 유동자산은 기업이 1년이내에 현금화가 가능한 자산으로 단기적인 재무유동성을 나타냅니다.비유동자산은 1년 이상 보유하거나 현금화하는데 시간이 걸리는 자산으로 기업의 장기적인 성장과 안정성을 나타냅니다. 유동비율은 기업이 단기부채를 갚을 수 있는 능력을 평가하는 지표입니다.(유동자산÷유동부채)X100%)= 유동비율로서 100% 이상이면 단기적재무안정성이 양호하다고 평가할 수 있습니다.또한 유동자산안정성비율은 기업의 시가총액에 대비하여 유동자산을 얼마만큼 확보하고 있는지가 기업의 단기적 현금확보성을 담보하기 때문에 매우 중요한 지표가 된다고 보겠습니다.유동자산안정성비율이 10%이하인 기업은 투자하기에는 매우 불안정하다고 평가할 수 있습니다.


▶ 일반적으로 부채비율 300%이하는 긍정적으로 본다.단, 1년안에 현금화 할 수 있는 유동비율이 100%이상이어야 한다.부채비율이 150%이하는 매우 긍정적으로 본다.자기자본비율은 50%이상은 긍정적, 60%이상은 매우 안정적으로 본다.부채비율=(부채총계X100).자본총계. 자기자본비율=(자본총계X100)/자산총계


◈추천종목이 아닙니다. 반드시 종목 선정은 투자자가 재무제표, 실적, 수급동향 및 공매도잔고현황, 본인의 자금성향등을 고려하여 시장분석을 통하여 성공투자 하시기 바랍니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크
trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●대차거래와 신용거래


▶대차거래


주식을 대여하고 차입하는 거래를 말합니다. 차입공매도(Covered Short Selling)을 목적으로 하는 경우가 많은 부부분을 차지하고 있고, 그 이외에 담보제공, ETF설정, 프라임브로커로서 고객 수요에 대응하기 위한 목적, 주주총회 의결권 행사를 위한 목적등이 있습니다.대차거래는 주식보유자가 일정수수료를 받고 주식을 빌려주는 거래로서 대차거래는 기관과 외국인들이 가능하고 , 보통 대여기간을 6월-1년으로 하게 됩니다.이렇게 대차잔고는 공매도의 대기자금으로 공매도의 선행지표가 됩니다.


1.대차잔고


투자자가 금융투자회사 등으로 부터 주식을 빌린뒤 아직 갚지 않은 주식의 수를 말합니다.


2. 대차잔액


투자자가 금융투자회사 등으로 부터 주식을 빌린 뒤 아직 갚지 않은 주식의 총가격을 말합니다.


대차잔고와 대차잔액은 빌린 주식으로 주식을 매도하는 주식의 양적 정보를 알려주는 기능을 하게됩니다.즉 , 대차잔고가 증가한다면 이는 결국 매도로 나올 주식의 수가 늘어날 수 있다는 것입니다.대차잔고의 경우에 그 양적 규모보다는 그 추세와 흐름을 보는 것이 더 중요하다고 볼 수 있겠습니다.추세적으로 1회적인 매도로 대차 주식이 쏟아져 나올지, 아니면 지속적으로 일정한 매도량이 나오는지의 추이를 지켜보고 대차잔고 증감량과 더불어 대체체결량을 체크하는 것이 중요하다고 볼 수 있겠습니다.


3.대체체결량


당일 빌린 주식의 수를 말합니다.


대체체결량 증가 감소 추세를 보면 대차잔고 수치에서는 알지 못했던 빌린 주식의 양적 증가와 흐름의 속성을 알 수 있게됩니다.대체체결량이 급속도로 늘어날 경우에는 대차체결을 한 투자자의 수가 급속도로 늘어날 가능성이 있게됩니다.그러하면 바로 현재 주가가 고평가 되었거나, 주가의 상승이 합당하는지를 분석할 필요가 생겨나게 됩니다.반면에 특정일에 대체체결량이 급격하게 감소했다면 상환하는 주식이 많아졌다는 것을 의미할 수 있으므로 당분간 매도세가 강하게 나올 가능성이 비교적 낮다고 분석할 수 있습니다.다만 대체체결량이 감소하게 되면 대체적으로 매도 흐름이 종료되고 바로 주가가 상승하는 시점으로 오인할 수 있는 경향에는 다소 주의를 가지고 신중히 대처할 필요가 있습니다


4.대차상환량


당일 대차한 주식을 상환한 주식의 수입니다.대체체결량과 더불어 대차잔고 감소에서는 구분하기 힘든 빌린주식의 상환규모를 알게 해줍니다.대차상환량이 많아지면 대차잔고가 감소되고 그 만큼 공매도할 물량이 줄어들 확률이 크다고 판단할 수 있습니다. 대차잔고가 증가되지 않는데도 불구하고 주식 매도세가 수그러들지 않는 상황이 나올 때가 있습니다.대차잔고는 단지 빌린 총 주식의 수를 나타내지만 , 빌린주식이 실제로 매도되었는지을 확증할 수는 없습니다.주식거래자가 수천에서 수만명이 되는데 대차잔고의 증가와 감소만을 놓고 매수세와 매도세를 확신할 수는 없는 문제가 있습니다.대차잔고비율이 높으 상황에서 대차잔고가 비교적 적게 줄어들거나 오히려 증가하는 경우에 주가가 크게 상승하는 경우도 많기 때문입니다.대차상환량의 추세를 보게되면 , 대차거래를 통한 주식매도의 강도를 판단할 수 있는 유용한 지표로 활용할 수 있습니다.


5.대차잔고비율


총발행 주식수 대비 대차된 주식의 총 수의 비율을 말합니다.


대차잔고비율이 높은 상황에서 대차잔고가 비교적 적게 줄어들거나 오히려 증가하는 경우에 해당 주식 종목에 대한 매도의 힘이 주가가 상승하면서 응축되어 주가가 고점에서 투매를 불러올 때 활용될 가능성이 높습니다.이는 빌린 주식의 수는 거의 비슷하거나 오히려 증가하고 있는데 주가만 올라가면 대차거래자는 고점에서 주식을 매도하여 현금을 확보할 가능성이 크다고 보기 때문입니다.대차가래에 의한 고점에서의 주식매도는 응축된 강한 매도의 힘이 한꺼번에 시장에 쏟아져 나오게 만드는 출발점이 되기 때문입니다.주가 고점에서의 불안감을 느낀 투자자들은 서로 주식을 팔기 위해 매도를 서둘면서 주가는 점점 내리게 됩니다.대차거래자는 뇌동매매와 투매가 결합된 주식매도로 낮아진 주식을 다시 사서 수익을 챙기고 대체체결량을 청산하게 됩니다.주식대차잔거와 대차잔액의 증가, 감소 그리고 대차잔고비율의 변화, 대차주식의 양적 변화를 잘 체크하여 다른 투자자들의 심리를 파악하는 방법이 성공으로 가는 투자전략임을 인지하고 모니터링하는 습관이 익숙해질 필요가 있다고 보겠습니다.


▶신용거래


신용거래는 빛을내서 주식에 투지하는 방식입니다. 신용잔고율이 높은 종목은 주가 하락시 반대매물 물량이 출회되어 주가가 하락하게 되고, 또한 공매도의 표적이 되기 때문에 반드시 신용융자 잔고율이 높은 종목은 투자전략에서 제외시키키는 정밀한 체킹 작업이 필요하다고 보겠습니다.통상적으로 신용비율이 6%가 넘어가는 종목은 가능한 투자하지 않는 것이 안전하다고 보겠습니다.


1.신용거래잔고율 확인방법


각 증권사의 HTS화면에서신용잔고율 상위종목 또는 종목별 신용거래진고율을 확인할 수 있습니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크
trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

8.채권수익률과 채권가격  (0) 2026.09.15
7.비이성적 변수로 작용하는 신용거래  (0) 2026.09.13
주간공매도 상위종목  (0) 2026.09.13
6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
Posted by JH안소니TV
반응형


●친환경 종합플랜트 솔루션 삼성E&A


◐밸류서치분석은 다음과 같이 분석해보았습니다.


삼성E&A 실적표 (단위: 억원, %, 배 ) 


1.2026년도 실적컨센서스 성장률


단위(%.억, 원)


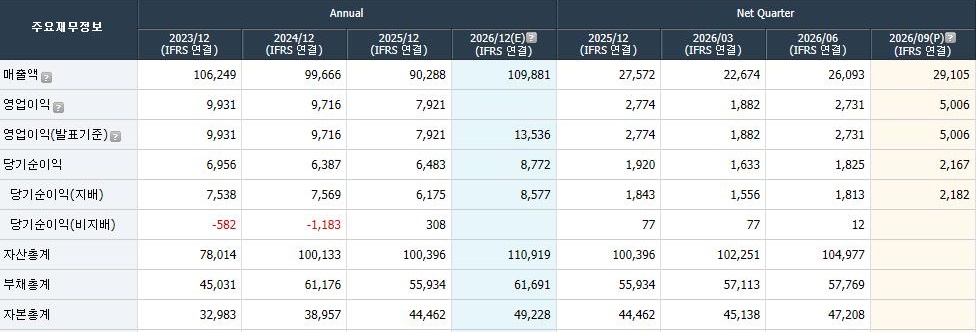
  2025.12 8.24 9.21 10.26        
매출액 90,288 107,192 107,198 109,881        
컨센서스   18.72 18.75 21.70        
영업이익 7,921 9,821 9,824 13,536        
컨센서스   24.00 24.03 70.89        
당기순이익 6,483 7,620 7,584 8,772        
컨센서스   17.54 16.99 35.30        
BPS 24,187 27,279 27,265 26,642        
PBR 0.99 1.76 1.90 2.24        
PER 7.63 12.72 13.78 13.67        


2.적정주가를 산출하여 보겠습니다


분석일자 2026.10.25
매출액성장률  21.70%
영업이익성장률 70.89%
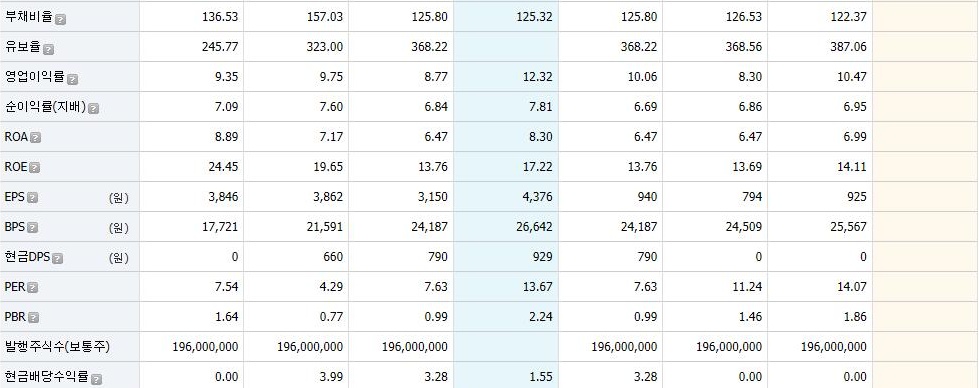
ROE 17.22%
EPS 4,376원


  • 증권사 평균 컨센서스 적정주가: 76,095원
  • 2026년 예상 매출 성장률: 21.70%
  • 2026년 예상 영업이익 성장률: 70.89%
  • 2026년 예상 EPS: 4,376원
  • 2026년 예상 PER: 13.67배
  • 2026년 예상 PBR: 2.24배 


1). 컨센서스 적정주가 검증


적정주가 = EPS × 적정 PER

현재 컨센서스 수준 PER을 적용하면

4,376 × 13.67 = 59,820원

즉 PER 13.67배만 적용하면 약 5.98만원 수준입니다.

그러나 증권사 평균 목표가 76,095원은

76,095 ÷ 4,376 = 17.39배

즉 시장은 삼성E&A에 대해 약 17.4배 PER를 적용하고 있다고 볼 수 있습니다.


2). PEG(성장성) 기준 평가


성장주 평가 시 많이 사용하는 것이 PEG입니다.

PEG = PER ÷ EPS성장률

EPS 성장률을 영업이익 성장률과 유사하다고 가정하면

PEG = 13.67 ÷ 70.89 = 0.19


일반적인 기준

  • PEG 1 = 적정
  • PEG 0.7 이하 = 저평가
  • PEG 0.5 이하 = 매우 저평가

삼성E&A는

PEG 0.19

로 나타나 상당한 저평가 영역입니다.


3). 성장성 반영 적정 PER 산출


건설·엔지니어링 기업이 성장성이 높을 때는 보통

  • 일반 구간 PER 10~13배
  • 고성장 구간 PER 15~20배
  • 초고성장 구간 PER 20배 이상

현재 영업이익 성장률이 **70.89%**라면


보수적 적정 PER

16배

중립적 적정 PER

18배

낙관적 적정 PER

20배

정도가 가능합니다.


4). 성장성 적정주가


보수적

4,376 × 16 = 70,016원

중립적

4,376 × 18 = 78,768원

낙관적

4,376 × 20 = 87,520원


5). 성장률 가중 적정주가


매출 성장률과 영업이익 성장률 평균

(21.70 + 70.89) ÷ 2

= 46.30%

이를 컨센서스 목표가에 반영하면

76,095 × (1 + 0.463 × 0.2)


≈ 83,100원

정도가 성장성 프리미엄을 일부 반영한 적정가로 볼 수 있습니다.


☆최종 판단

 
PER 13.67배 기준 59,800원
보수적 성장가치 70,000원
증권사 평균 컨센서스 76,095원
성장성 반영 적정가 78,000~83,000원
강세장 목표가 87,000원


😊현재 제시된 수치만 보면 삼성E&A의 합리적인 성장성 적정주가는 7.8만~8.3만원 수준으로 판단되며, 영업이익 성장률 70.89%가 실제로 달성된다면 8만원 후반까지도 평가가 가능합니다.특히 PEG가 0.19 수준에 불과해 성장률 대비 밸류에이션은 상당히 낮은 편으로 해석됩니다.


3.성장성, 수익성, 안정성 분석으로 적정주가를 산출하여 보겠습니다.


분석일자 2026.10.25 액면가 5,000 웜
성장성 (영업이익XROE) ÷발행총주식수= (13,536X17.22) ÷196,000,000=117,556원
수익성 (당기순이익XROE) ÷발행총주식수=(8,772X17.22) ÷196,000,000=77,068 원
안정성 (BPSXROE) ÷기준금리=(26,642원X17.22)÷3.00=152,925원
적정목표주가 (성장성+수익성+인정성) ÷3=115,850원


▶밸류서치분석은 적정목표가를 115,850원 으로 분석하였습니다.


1970년 플랜트 건설, 산업기계 제작 판매, 기술서비스 영위를 목적으로 설립되었고, 1996년 유가증권시장에 상장했습니다. 타당성 검토부터 시공, 시운전까지 플랜트 전 분야 종합 솔루션을 제공하는 글로벌 EPC 전문기업으로, 화공, 첨단산업, New Energy 부문으로 구분되고 주요 고객은 Aramco, ADNOC, 삼성전자 등이며, 2022년부터 New Energy 비즈니스 모델 구축과 미래 에너지 기술 확보하고 있습니다. 화공부문은 중동 산유국 투자 확대와 대형 프로젝트 수행으로 매출이 증가하였고, New Energy부문은 AI 산업 발달과 친환경 에너지 전환으로 실적이 개선되었습니다.


☆삼성E&A가 최근 조용히 실적 개선을 이어가는 이유는 원가 효율화와 에너지 전환·LNG 중심의 신규 수주 확대 덕분입니다. 특히 미국 저탄소 암모니아 플랜트 수주와 그룹사 반도체 투자 확대가 실적 모멘텀을 강화하고 있습니다.


☆삼성E&A 실적 개선 요인


1. 원가 구조 개선

  • 2025년 3분기 영업이익 1,765억 원으로 시장 전망치를 상회.
  • 매출은 전년 대비 감소했지만 프로젝트 원가율 개선과 일부 현장 정산 효과로 수익성이 크게 개선됨.

2. 에너지 전환·LNG 사업 확대

  • 미국 와바시 저탄소 암모니아 플랜트(약 6,800억 원 규모) 수주 → 15년 만의 미국 시장 재진입.
  • 인도네시아 LNG 프로젝트 기본설계(FEED), 북미 LNG 개념설계(Pre-FEED) 등 글로벌 LNG 시장 공략 본격화.

3. 그룹사 투자 확대

  • 삼성전자 반도체 P5·P6 동시 건설, 삼성전기 세종 신공장 증설 등 첨단산업 수주 증가.
  • 첨단산업 매출은 전년 대비 42% 성장, 뉴에너지 매출은 146% 성장하며 실적을 견인.

4. 수주잔고 및 파이프라인

  • 2025년 3분기 기준 수주잔고 18조 원 이상 확보.
  • 향후 기대 프로젝트: 사우디 블루 암모니아, 멕시코 메탄올, 중동 화공 플랜트 등 대형 프로젝트 다수.

삼성E&A는 전통 화공 플랜트의 안정성과 에너지 전환·첨단산업의 성장성을 동시에 확보하면서 중장기적으로 지속 성장 기반을 강화하고 있습니다. (2026~2027) 향후 실적 전망은  첨단산업(반도체·전기)과 뉴에너지(LNG·저탄소 암모니아) 비중 확대 예상, 첨단산업 플랜트 성장으로 삼성전자 반도체 투자 지속, 삼성전기·삼성SDI 등 그룹사 증설 프로젝트 확대. 첨단산업 매출 비중이 2027년까지 30% 이상으로 확대될 가능성, 에너지 전환 수혜, 미국·중동·동남아에서 저탄소·LNG 프로젝트 본격화. 글로벌 친환경 플랜트 시장에서 레퍼런스 확보 → 신규 수주 경쟁력 강화.물론 주요 리스크 요인도 있습니다. 유가 급등 시 발주 지연, 원자재 가격 상승으로 원가 부담 가능. 지정학적 불안요인으로  중동·동남아 프로젝트는 정치·안보 리스크에 노출.  해외 매출 비중이 높아 원·달러 환율 급변 시 실적 변동성 확대. 그룹사 투자 사이클로  삼성전자 반도체 투자 축소 시 첨단산업 매출 성장 둔화 가능.


👉 즉, 삼성E&A는 ‘플랜트 슈퍼사이클 + 에너지 전환 시대’의 수혜주로, 경쟁사 대비 안정성과 성장성을 동시에 확보한 점에서 부상하고 있습니다.


◆ROE는 자기자본 즉, 주주지분을 활용해 1년간 얼마를 벌어들였는가를 나타내는 대표적인 수익성 지표로 경영효율성을 표시해 줍니다. ROE는 (당기순이익÷평균자기자본)X100(%)으로 산출합니다.기업은 자본+부채로 구성된 총자산을 통해 벌어들인 당기순이익을 기업의 가치로 평가하는 척도로 삼지만 투자자의 입장에서는 주주지분의 가치적인 관점에서 바라보는 것이기 때문에 ROE를 더 중시해야 투자의 성과를 높힐 수 있습니다.ROE가 타기업들보다 낮으면 경영진이 무능하거나 그 업종이 불황이라는 뜻이 됩니다. ROE가 10%이면 10억원의 자기자본을 투자했을 때 1억원의 이익을 냈다는 것을 보여주며 ROE가 30%이면 10억원의 자기자본을 투자했을 때 3억원의 이익을 냈다는 의미입니다.ROE가 높다는 것은 자기자본에 비해 그만큼 당기순이익을 많이 내 효율적인 영업활동을 했다는 뜻입니다. 그렇기 때문에 이 수치가 높은 종목일수록 주식투자자의 투자수익률을 높여준다고 볼 수 있어 투자자 측면에선 이익의 척도가 됩니다.투자자의 입장에서는 일단은 수익성이 높은 기업이 주가가 상승할 여력이 많기 때문에 ROE를 투자의 제일 척도로 삼고 투자전략을 세우는 것은 단연코 필요하다고 보겠습니다.그러나 ROE는 본질적으로 수익성 지표일 뿐 성장성을 보장하는 지표가 아닙니다. 따라서 단기적인 수익성지표인 ROE만 보고 투자하는 것 보다는 장기적 성장성으로 매출액과 영업이익 등 외형 확대를 같이 보아야하고 안정적지표인 부채비율.레버리지비율 및 지기자본비율과 BPS 등을 함께 체크하여 종합적으로 비교해야 합니다. 기업의 수익성을 알아보기 위해서는 ROE 즉.자기 자본수익률을 보아야 합니다. 그러나 ROE와 함께 살펴볼 것은 매출액순이익률을 함께 고려하여 수익성여부를 판단하는 것이 진정한 수익성 여부를 알 수 있다고 하겠습니다. 또한 수익성의 지속적 창출을 위해서는 매출액성장률이 지속적으로 창출되어야 합니다.


◆매출액순이익률이 증가할수록 수익성이나 높아지는 것이고, 매출액성장률이 높아질수록 성장성은 높아지는 것입니다. 재무레버리지비율이 높아지면 기업의 안정성이 저해될 수 있습니다. 따라서 기업이 산출한 ROE가 높게 나오더라도 자기 자본은 낮고 부채가 커진다면 추정목표주가는 할인되어야 할 것입니다.매출액순이익률이란 총매출액에서 당기순이익이 차지하는 비율을 말합니다. 이 비율이 클수록 기업의 수익성은 커지게 되어 ROE수치는 높아집니다. 여기서 가장 중요한 포인트는 ROE가 너무 높게 나올 경우에는 재무레버리지가 높기 때문에 ROE가 높게 나온 것은 아닌지 반드시 분석해야 할 필요성이 있습니다. 재무레버리지가 너무 높아서 ROE가 높다는 것은 외부로부터 조달받은 자금을 통해 경영활동을 하여 수익을 극대화했다고 볼 수도 있지만 잘 못 쓰면 독이 될 수 있습니다. 재무 레버리지는 호경기 때에는 부채를 투입해서 더 많은 이익을 얻을 수 있지만, 반대로 불경기 때에는 레버리지가 큰 기업의 경우 위험성이 높아집니다. 매출액 순이익률이 낮아지면서 수익성이 하락하는 것을 단지 재무 레버리지를 높여 방어할 수도 있다는 것을 분석해 내야 하고 이 비율이 높은 경우에는 부채비율과 자기자본바율을 함께 고려하여 적정목표주가를 할인하여 산출하여야 합니다. 재무레버리지비율(부채비율+100)은 300% 이하( 3배)이어야 하고 이 비율이 낮을수록 자기 자본비율이 높아져 기업안정성은 좋아질 수는 있겠으나 적당히 부채를 끌어와서 그 레버리지를 이용하여 매출액을 확대하는 과감한 성장정책이 기업의 수익성과 연결될 수 있기 때문에 필요한 레버리지를 사용하는 경영방법은 반드시 위험하다고만은 할 수 없습니다.주당순자산가치(BPS, Book-value Per Share)는 기업의 순자산을 발행 주식수로 나눈 것입니다. 주당순자산가치는'청산가치' 라고도 불립니다. 그 이유는 현재 시점에서 기업의 활동을 중단시키고 그 부를 모든 주주들에게 나눠줄 경우 한주당 얼마씩이 돌아가는가를 나타내는 수치이기 때문입니다.그러나 BPS가 단지 현재 자산의 청산가치일 뿐 현재의 현금흐름이나 미래의 가치를 반영하고 있지는 않습니다.예를 들어 BPS가 높은 즉 많은 자산을 보유하고 있는 기업도 순이익이 적거나 마이너스라면 주가는 낮을 것이고, BPS가 낮은 즉 자산이 적은 기업도 순이익이 크다면 주가는 높게 책정될 것입니다.따라서 BPS의 적정성도 ROE와 비교하여 분석하면 적정주가의 정도를 도출할 수 있는 요소가 될 수 있다고 보겠습니다.☆(자산총계÷자본총계)X100(%)=재무레버리지비율 . [(당해년도 매출액-전년도매출액) X100]÷전년도매출액=매출액성장률. [(당기순이익X100)÷매출액]=매출액순이익률


▶PBR은 현재주가를 주당순자산가치 BPS로 나눈 지표입니다.BPS는 기업이 보유한 순자산을 발행주식으로 나눈 값 입니다.주식 한주가 장부상 얼마의 가치를 가치를 갖고 있는가를 보여주는 것 입니다.PBR이 1배 미만이면 시장에서 주가가 장부가치보다 낮게 평가 받는다는 의미로 흔히 저평가 되었다고 합니다.반대로 1배 이상이면 현재주가가 순자산가치를 웃돌지만 시장에서 프리미엄을 인정받아 거래되고 있다는 의미입니다.이런 상태는 고평가 되었다는 해석과는 다르게 인식되기도 합니다.시장에서는 PBR이 낮다고 무조건 좋고 PBR이 높다고해서 나쁘게 평가하지 않습니다.물론 안정성 문제에서는 저 PBR이 기업의 도산을 방지해주는 점으로서 커디란 장점이 됩니다.그러나 기업은 안정성에 안주하면 발전할 수 없습니다.수익성과 성장성이 함께 좋아질 때 그 기업은 시대와 함께가는 기업이 될 수 있습니다.따라서 시장에서는 안정성이 다소 떨어지더라도 성장에따른 수익이 좋아질 수 있다면 기껏히 프리미엄을 주고서라도 성장트렌드를 쫓아가게 되는 것입니다.그러나 기본은 언제든지 BPS와 자기자본비율이 안정되고 성장과 수익이 함께 수반되어야 합니다.이러한 기업만이 시장의 영원한 테마로서 우량주,실적주, 주도주가 되는 것입니다.


3.유동비율분석


☆기업 단기재무 안정성 분석(2026년6월결산 현재)


삼성E&A/단위 억


①.유동비율=(유동자산X100)÷유동부채

②.유동자산비율=(유동자산X100)÷시가총액


삼성 E&A /단위 %


  IFRS연결 2026년 9월 현재
부채비율 122.37
유동부채바율 114.45
비유동부채비율 7.92
유동비율((유동자산X100)/유동부채 150.40
부채비율=(부채총계X100)/자본총계. 부채비율=유동부채비율+비유동채비율. 유동부채비율=(유동부채X100)/자본총계. 유동비율이 100% 이상이면 단기재무안정송이 양호다고 평가한다.


▶기업의 부채는 회계적으로는 훨씬 복잡하고 중요한 의미를 갖습니다.이 부채의 의미를 제대로 이해할 수 있게되면 기업의 현재 재무건전성과 미래 전망까지 파악할 수 있는 지표가 돱니다.기업의 부채에는 유동부채와 비유동부채가 있습니다.유동부채에는 1년이내 또는 정상적인 영업주기 내에 상환해야하는 단기부채로서 매입외상채무, 단기차입금,미지급금, 선수금등이 있습니다.유동부채가 많다는 것은 기업이 단기간에 상당한 금액을 상환해야 한다는 의미이므로 현금흐름 관리상 매우 중요한 지표가 됩니다. 반면에 비유동부채는 1년이상의 장기간에 걸쳐 상환하는 부채로서 장기차입금, 사채, 퇴직급충당부채, 이연법인세부채 등이 있습니다.부채를 이렇게 구분하는 이유는 단기지급능력과 장기재무 건전성을 정확하게 파악하기 위해서입니다. 유동부채가 유동자산보다 많으면 기업은 단기적으로 현금 부족 상황에 직면하게 되어 유상증자에 나설 수 있고 잘못되면 상장폐지의 위험이 있을 수 있습니다. 유동자산은 기업이 1년이내에 현금화가 가능한 자산으로 단기적인 재무유동성을 나타냅니다.비유동자산은 1년 이상 보유하거나 현금화하는데 시간이 걸리는 자산으로 기업의 장기적인 성장과 안정성을 나타냅니다. 유동비율은 기업이 단기부채를 갚을 수 있는 능력을 평가하는 지표입니다.(유동자산÷유동부채)X100%)= 유동비율로서 100% 이상이면 단기적재무안정성이 양호하다고 평가할 수 있습니다.또한 유동자산안정성비율은 기업의 시가총액에 대비하여 유동자산을 얼마만큼 확보하고 있는지가 기업의 단기적 현금확보성을 담보하기 때문에 매우 중요한 지표가 된다고 보겠습니다.유동자산안정성비율이 10%이하인 기업은 투자하기에는 매우 불안정하다고 평가할 수 있습니다.


▶ 일반적으로 부채비율 300%이하는 긍정적으로 본다.단, 1년안에 현금화 할 수 있는 유동비율이 100%이상이어야 한다.부채비율이 150%이하는 매우 긍정적으로 본다.자기자본비율은 50%이상은 긍정적, 60%이상은 매우 안정적으로 본다.부채비율=(부채총계X100).자본총계. 자기자본비율=(자본총계X100)/자산총계


◈추천종목이 아닙니다. 반드시 종목 선정은 투자자가 재무제표, 실적, 수급동향 및 공매도잔고현황, 본인의 자금성향등을 고려하여 시장분석을 통하여 성공투자 하시기 바랍니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●삼성전자 안전마진 중장기투자전략


2026년 후반기 기준으로 보면 삼성전자 투자전망은 전반적으로 긍정적이지만, AI 메모리 경쟁력과 주가 밸류에이션을 함께 점검해야 하는 구간으로 판단됩니다 AI 반도체 수요 및 HBM 고대역폭 메모리성과에 대한 기대감과, 빅테크의 AI 인프라 투자 둔화 우려에 따른 변동성이 공존하고 있습니다  KB증권 등 일각에서는 메모리 반도체 실적 개선을 기반으로 하반기 대규모 현금배당 가능성 및 미국 ADR 상장 추진 등을 긍정적 재평가 촉매로 보며 목표주가를 550,000원 등으로 제시하기도 했습니다  반면, 최근 미 빅테크 기업들의 AI 데이터센터 설비투자 성장률 둔화 우려와 중국 경쟁사의 추격 리스크 등으로 인해 단기 급락세를 겪으며 시각차가 벌어지고 있습니다 2026년 상반기를 거치며 메모리 반도체 업황 회복과 AI 수요에 힘입어 영업이익 등 실적이 대폭 개선되는 흐름을 보이고 있습니다 HBM4 수율 안정화 여부, 엔비디아 등 주요 빅테크 향 공급 확대, 파운드리 경쟁력 강화가 하반기 실적 추가 성장의 관건입니다 일각에서는 AI 투자 속도 조절 우려와 높은 밸류에이션 부담으로 인해 단기 차익 실현 매물이 출회하며 주가가 박스권 등 조정을 받는 모습을 보이기도 했습나다  삼성전자는 주주환원 정책의 일환으로 추가 잔여 재원 활용 및 3분기 현금배당으로 정규+특별배당)계획을 밝혔습니다  2026년 8월 24일부터 11월 21일까지 3개월간 15조 원 규모의 임직원 보상용 자사주 매입 프로그램이 진행 중으로, 수급에 영향을 미치고 있습니다 하반기 주요 호재 및 기대 요인으로는 AI 서버 투자 확대로 인한 D램 및 HBM 수요가 지속되고 있습니다 실적 개선을 바탕으로 한 현금배당 및 주주가치 제고 기대감이 상존합니다.현구간은 10월 중순 미 빅테크 설비투자 우려로 인한 조정 등이 반복되고 있어 타이밍 조율이 중요해진 국면입니다 알파벳, 아마존 등 고객사들의 현금흐름 악화 및 AIDC 설비투자 증가율 둔화 우려와 중국 CXMT 등의 고부가 서버용 DDR5 추격 및 이익 정점 시기에 대한 우려도 상존하고 있습니다  삼성전자에 대한 중장기 투자는 단기적인 주가 급등락 스트레스를 줄이면서도 복리 효과와 자산 성장을 극대화할 수 있는 강력한 접근법입니다 과거의 ‘사이클 주식’ 패러다임에서 벗어나, 빅테크 인프라의 핵심을 쥔 거대 IT 기업으로 전환되는 국면을 활용하는 3가지 중장기 핵심 전략을 제시합니다 중장기 핵심 투자 포인트: '실적 방어력'과 '미래 인프라' 입니다  KB증권 분석에 따르면, 삼성전자는 2027년 메모리 생산 물량의 약 80%를 이미 장기 공급계약 LTA를  확보한 상태입니다  과거처럼 가격 폭락에 무방비로 노출되지 않고 안정적인 이익 하방선이 다져지고 있습니다 인공지능(AI) 고도화의 핵심인 차세대 HBM4 비중이 2026년 40%에서 2027년 80%까지 확대될 예정입니다 업계 최고 수준의 전력 효율 개선을 무기로 고부가가치 시장의 장기 매출 성장을 견인할 전망입니다 삼성전자는 2040년까지 국내 반도체 및 신사업인 로봇, 데이터센터 등 부문에 총 2,450조~2,655조 원 규모의 중장기 투자 청사진을 집행 중입니다  당장의 분기 실적 흔들림과 무관하게 미래 경쟁력을 압도적으로 선점하기 위한 기초 체력을 다지고 있습니다 분할 매수.적립식 투자 방법이 유효하다고 보겠습니다  주가가 쌀 때 더 많은 수량을 모으고 비쌀 때 적게 사는 코스트 에버리지  효과를 활용합니다  매달 혹은 분기별로 정해진 날짜에 기계적으로 일정 금액씩 매수하여 시장의 단기 소음 노이즈를 차단합니다 배당금 재투자는 중장기 투자의 보수적 전략의 장점에 해당됩니다  삼성전자는 실적 호조에 따라 향후 주당 배당금의 대폭 상향 가능성이 지속적으로 거론되는 대표적인 고배당 매력주입니다 단기 수급으로 시장을 흔드는 세력에 굴복하지 않는 끈가가 필요합니다 지급받는 배당금을 생활비로 쓰지 않고, 다시 삼성전자 주식을 사는 데 100% 재투자합니다 수량이 늘어나면 다음 분기 배당금이 더 커지는 강력한 '스노볼(Snowball)' 효과가 발생합니다 글로벌 경기 침체 장기화 및 미 빅테크 기업들의 AI 인프라 투자 속도 조절, 업황 사이클 둔화 우려로 인해 단기 밸류에이션 하락 및 주가 횡보기 Buy the Dip) 즉, 저점매수기회로 활용하여 평균 단가 인하 및 수량 집중 확보가 필요하다고 보겠숩니다


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●안전마진으로 SK하이닉스 중장기투자 완성하기


SK하이닉스는 현재 실적 피크아웃 우려와 AI 반도체 장기 호황론이 팽팽하게 맞서며 주가 변동성이 극대화된 구간에 있습니다.단기적인 수급 불안으로 주가가 조정을 받았으나, 최근 주가 발목을 잡던 악재가 해소되고 강력한 주주환원책이 예고되면서 바닥을 다지는 흐름이 관측되고 있습니다  최근 단기적 모멘텀으로  미국 낸드 자회사인 솔리다임의 나스닥 중복 상장 추진이 기존 주주가치 훼손 우려를 낳으며 주가 하락의 원인이 되었습니다  그러나 10월 23일 상장 검토를 전격 중단한다고 공시하면서 단기 불확실성이 해소되었고 주가가 강력하게 반등했습니다 10월 28일 예정된 3분기 실적 발표회에서 시장 예상을 뛰어넘는 역대급 실적과 함께 구체적인 추가 주주환원책으로 자사주 매입 및 소각 등이 발표될 가능성이 높아 투자 심리가 빠르게 회복 중입니다 국내외 증권가의 SK하이닉스 목표주가는 최저 148만 원에서 최고 470만 원까지 크게 벌어져 있어, 시장에서도 시각이 극명하게 엇갈리고 있습니다 낙관적 전망이 주류 의견으로서 엔비디아의 차세대 GPU에 탑재되는 고대역폭메모리HBM 시장에서 독점적 지위를 유지할 것으로 보고 있습니다. 노무라증권 및 국내 대형 증권사들은 빅테크의 AI 데이터센터 투자가 최소 2028년까지 이어지며, HBM과 기업용 SSD의 공급 부족에 따라 실적 성장세가 지속될 것으로 봅니다 현재 주가 기준은  2026년 예상 PBR 주가순자산비율이 1.1배 수준까지 떨어져 역사적 최하단에 근접한 극단적 저평가 상태라는 분석입니다 현재 SK하이닉스는 기업의 본질적 이익가치인 판더멘탈에 비해 주가가 과도하게 밀린 수급적 공백 상태에 가깝습니다. 기술적으로는 장기 이평선 240일선 부근에서 바닥을 다지는 지지 시그널이 관측되고 있습니다.일목균형표 기술적차트에서도 바닥권에 있기 때문에 보유자는 지속적인 안내심이 필요하고 현금보유자는 내년 1분기 이후까지 긴 호흡으로 저가 분할매수하는 전략이 필요하다고 보겠습니다.BNK투자증권 등 일부 기관에서는 메모리 가격 상승이 오히려 빅테크 기업들의 비용 부담을 키워 내년 하반기부터 수요 증가세가 둔화하고, 제조업체들의 증설로 공급과잉이 올 수 있다고 경고하는 신중론도 있습니다.따라서 실적 컨센서스의 추이가 아주 중요다고 보겠습니다.2026년 10월24일 현재 SK하이닉스실적컨센서스를 살펴보면 매출액성장률은 261.53%, 영업이익성장률은 456.22%, ROE는 106.36%로 성장주로는 A급 평가를 받습니다. 2026년 EPS 컨센서스가  353,888원으로 적정주가 계산을 EPS × PER 방식으로 단순 계산하면   메모리 업종 평균 수준인 PER 8배 적용→ 약 283만원, AI 프리미엄을 일부 반영한 PER 10배 적용 → 약 354만원,  성장 프리미엄을 반영한 PER 12배 적용→ 약 425만원, HBM 독점력과 슈퍼사이클을 강하게 반영한 PER 15배적용 → 약 531만원 정도가 나옵니다. 증권사 평균컨컨센서스는 3,257,727원이 나왔습니다. 즉 현재 증권사 컨센서스는 사실상 PER 9배에서 10배 수준을 적용하고 있는 셈입니다.그런데 개인투자자의 중장기 투자는 컨센서스보다 더 보수적으로 보는 것이 안정적입니다.따라서 EPS 353,888원 × PER 8배= 2,831,104원이 나오고 여기서 다시  Margin of Safety, 즉 안전마진을  20%에서 30%를 적용해주면  283X0.20=283-57=226만원, 283X0.30=198만원이 나오게 됩니다.결론은 중장기적 적정가 자체는 280만에서 320만 원 구간에 가깝다고 볼 수 있지만 ,  200만원에서 230만원은 매우 보수적인 안전적 가치평가에 해당한다고 보겠습니다.그 이유는  개인투자가가 공격적인 투자로 이익을 보기가 그리 쉽지 않기 때문에 편하게 중장기적으로 가장 안전한 보수적투자 방법을 선택하는 것이 개인투자자가 장기적으로 주식시징에서 살아남는 전략이 될것으로 보겠습니다.여러분 성공투자하십사요.파이팅!


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●트러스트라인업 2026년 10월


◈추천종목이 아닙니다. 반드시 종목 선정은 투자자가 재무제표. 실적.수급동향 및 공매도잔고현황. 본인의 자금성향등을 고려하여 시장분석을 통하여 성공투자 하시기 바랍니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●HBM4 본격화 삼성전자


삼성전자 전망은 3분기 영업이익 100조 시대돌입 사상 최대 실적에도 불구하고, 최근 단기적인 거시 경제 충격과 기술적 주가 눌림목이 공존하는 과도기에 있습니다. 주요 핵심 요약을 볼까요?  AI 호황과 반도체 수출 호조에 힘입어 3분기 잠정 영업이익 전망치가 106.9조 원을 기록, 빅테크 기업 중 세계 최초로 분기 영업이익 100조 시대를 열었습니다. 2027년 D램 6세대 고대역폭 메모리 HBM4생산 확대 및 매출 비중 80% 확대가 예견되어 있어 장기적인 구조적 호황 사이클의 수혜를 입을 것으로 보입니다.현재 주가는 시장전반의 급락세로 삼성전자 주가 역시 영향을 받아 현재 230,500원 선에서 거래되고 있습니다. 증권가에서는  2027년 이후 HBM4E 양산 등 미래 가치를 높게 평가하는 KB증권은 목표가 60만 원 유지가 있는 반면, 환율 하락 변수 및 단기 변동성 확대를 경고하는 목소리도 상존하여 목표주가가 최저 27만 원에서 최고 67만 원 선까지 폭넓게 갈리고 있습니다. 삼성전자의 향후 주가 추이에 대해 증권사별 상세 리포트 비교나 구체적인 외국인·기관 매매 동향 정보를 한번 볼까요? 최근 삼성전자 주가 변동성의 가장 큰 원인은 외국인 투자자들의 유례없는 기록적 매도세에 있습니다. 외국인은 호실적 발표 전후로 호재 속 매물 출회 양상을 보이고 있습니다. 글로벌 거시경제 불확실성과 중국 메모리 업체 CXMT의 기술 추격 마케팅 우려 등이 맞물리며 한국 시장 전체에서 자금을 회수하는 매도세를 이어가고 있으며, 삼성전자는 연일 외국인 순매도 상위 1~2위를 기록 중입니다.국내 기관들은 시장 전반의 거래대금 감소와 투자심리 위축 속에 매수 주체로서의 역할을 하기보다는 외국인의 매도 물량을 다소 소극적으로 받아내거나 동반 순매도로 최근 일자별 수백만 주 규모의 매도흐름을 보이고 있습니다. 외인과 기관이 쏟아낸 매물 대부분을 개인이 홀로 대거 순매수에 나서며 유가증권시장 기준 하루 1조 4천억 원 이상 등을 매수하며 주가 하단을 지지하려 노력하고 있습니다. 현재 주가는 사상 최대 실적에도 불구하고 시장의 높아진 눈높이와 대외 악재가 충돌하며 과도하게 밀린 측면이 있습니다. 향후 주가 반등의 신호탄은 외국인 매도세의 진정 여부,  2027년형 HBM4 공급 계약 확정 소식이 될 것으로 보입니다.어쩌면 지금이 위기일 수는 있습니다.그러나 장기투자자에게는 아주 좋은 기회일 수도 있습니다.미래를 위해서 실적우량주를 분할매수할 수 있는 기회로 활용할 수 있기 때문입니다.


😊증권사투자의견목표주가핵심 전망 및 근거


노무라증권 매수(BUY) 670,000원 자체 HBM4 지배력 강화 및 메모리 공급 부족 장기화 전망
KB증권 매수(BUY) 600,000원 2027년 글로벌 영업이익 1위 가능성, 약 110조 원 규모의 대대적인 주주환원(자사주 소각·배당) 본격화 기대
대신증권 매수(BUY) 560,000원 현재 선행 PER 4~5배 수준으로 역사적 저평가 구간, 밸류에이션 정상화 시 상향 여력 충분
메리츠증권 매수(BUY) 500,000원 2027년 1분기부터 주요 고객사향 모바일 메모리 판가 50% 이상 상향 전망
삼성증권 매수(BUY) 400,000원 호실적 기반 하에 기술 경쟁력 유지, 단기 조정 후 반등 기대
BNK투자증권 보유(HOLD) 270,000원 범용 메모리 가격 상승폭 둔화 위험, 2027년 분기별 이익 감소 우려 반영해 의견·목표가 하향


  • 상향론자(매수): "이미 주가수익비율(PER)이 4배 수준으로 저평가되었고, HBM4 양산 경쟁력과 대규모 자사주 소각 등 주주가치 제고 효과가 가시화되면 주가는 빠르게 제자리를 찾을 것이다.
  • 신중론자(보유): "미국 국채금리 재상승 등의 대외 매크로 악재와, 범용 디램(DRAM) 공급 확대에 따른 단기 가격 조정 우려가 선반영되는 구간이다.


반응형
Posted by JH안소니TV
반응형


●채권수익률과 채권가격


1. 채권


채권이란 채권발행자가 채권을 사려는 사람들에게 언제까지 돈을 갚을 지, 이자는 얼마를 줄 것인지, 이자의 지급은 어떻게 할 것인지의 내용이 들어있는 차용증서라고 할 수 있다. 정부가 발행하면 국채, 공기업이 발행하면 공채, 사기업이 발행하면 회사채가 된다. 발행주체에 따라 신용도가 다르고 그 신용도와 발행 당시의 금리 등에 의해서 이자가 정해진다. 국채는 이자율이 가장 낮고 이 이자율이 기준이 되어 가산금리를 더 해서 다른 채권들의 이자율이 결정된다.


2. 표면금리와 시장금리


이러한 채권들은 증권시장에서 자유롭게 사고팔 수 있는 금융상품이다. 시장에서 거래되는 채권을 쌀 때 사서 비쌀 때 팔 면 그만큼의 시세 차익을 얻을 수 있다. 만기상환일이 정해져 있는 채권의 특성상 액면가 보다 채권을 싸게 사서 만기상환일에 액면가 만큼 돌려받는 방법도 있다. 또 다른 방법은 채권은 그 소유자에게 정해진 이율대로 이자를 지급 받는 방식으로 투자수익을 얻을 수 있다. 그런데 채권금리가 오르면 채권가격이 떨어지고 채권금리가 내리면 채권가격은 오르는 역관계가 생긴다. 표면금리란 채권의 액면가액에 대한 연간 이자지급률을 채권 표면에 표시한 것이다. 채권의 유통수익률은 표면금리와 시장실세금리와의 차이가 있을 경우 거래단가를 조정하여 매매거래를 한다. 채권투자의 경우 표면금리에 따라 수익률의 차이가 날 수 있다. 시장에서 금리. 가격이란 종이 채권에 표기된 이자율과 액면가를 말하는 것이 아니다. 시장에서 말하는 시장금리는 해당 채권을 사서 만기까지 보유할 때 얻을 수 있는 수익률이다. 그리고 채권가격은 시장에서 거래되는 해당 채권의 매매 가격을 말한다. 시시각각으로 시장 상황을 반영해서 변화하는 것은 시장에서 유통되는 채권의 거래가격과 투자수익률이다.


3.채권금리와 채권가격의 역관계


(1). 시장에서 말하는 채권금리는 채권투자수익률로서 채권수익률이라고 한다.


투자자가 만기일까지 채권을 보유할 경우 얻을 수 있는 총수익금을 현재의 투자원금으로 나눈 비율


(2). 시장에서 말하는 채권가격은 시장에서 현재 거래되는 채권의 매매가격을 말한다.


투자 수익률이 올라가면 해당 상품의 매매 가격도 오르고 투자수익률이 떨어지면 해당 상품의 가격도 떨어지는 것이 당연한 것인데 채권에서는 서로 반대로 움직이는 성질은 무엇때문인가? 채권은 다른 상품과 다르게 만기때 소유자가 돌려 받을 수 있는 금액과 일정 기간마다 받을 수 있는 이자가 정해져 있다. 만기까지 보유하게 되면 거둘 수 있는 이익이 이미 정해져 있기 때문에 시장에서 채권을 싸게 살 수록 투자수익률은 올라게된다.그러나 비싸게 사면은 그만큼 만기에 얻을 수 있는 수익은 떨어지게 된다.따라서 투자수익률이 올라간 것은 채권에 표시된 액면가보다 더 싸게 샀기 때문에 만기에 거둘 수 있는 이익이 그만큼 더 커졌다는 것을 의미한다.


◆ 만기가 1년 액면가100만원(표면금리 5% )이 되는 채권이 시장에서 거래되는 채권가격도 100만원이라고 한다고 하면 이 채권을 사게되는 경우 1년후에 이자 5만원과함께 105만원을 돌려받을 수 있다. 이때 이 채권수익률은 5%가 된다.


◆그런데 시장에서 이 채권을 내놓는 사람이 많어저서 채권가격이 95만으로 떨어지게되어 이때 이 채권을 산다면 1년후에 액면가 100만원 +표면금리 100만원의 5%(5만원)+100만원-95만원의 차익 5만원=95만원으로 10.52%의 투자수익률을 거둘수 있다.


(3). 수요공급의 원리


채권의 가격도 다른 상품과 같이 공급에 비해 수요가 많아진다면 가격이 오르고 수요가 작아진다면 반대로 가격이 내려갈 것이다. 채권가격에 영향을 미치는 또 다른 요인으로 중앙은행이 결정하는 기준금리가 된다. 기준금리가 오르고 내리면 은행등 민간금융기관이 결정하는 시중금리도 같은 방향으로 움직이게 되어 모든 투자상품의 상대적 투자수익률을 결정하는 기준이 되게 된다. 가정하여 현재의 시중금리가 연 3%이고 1년짜리 액면가 100만원의 연 수익률이 5%이라면 당연히 채권에 투자하는 것이 이익이 되기 때문에 채권매수의 수요가 늘어나게 되어 채권가격은 올라가게 될 것이다. 반대로 기준금리가 올라서 시중금리도 연 5%이상이 된다면 구태어 수익률이 5%로 고정되어 있는 채권을 사지 않아도 되기 때문에 채권의 수요는 줄게되어 채권은 가격은 떨어지게 된다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

9.대차거래와 신용거래  (0) 2026.10.27
7.비이성적 변수로 작용하는 신용거래  (0) 2026.09.13
주간공매도 상위종목  (0) 2026.09.13
6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
Posted by JH안소니TV
반응형


●비이성적 변수로 작용하는 신용거래


☆신용거래


물건을 구매하면서 돈은 나중에 주는 거래를 외상거래라고 하는데 주식도 당장 내 돈으로 거래하는 것이 아닌 외상거래를를 할 수가 있습니다.신용거래란 투자자가 증권사에서 현금이나 주식을 빌려서 매매하는것을 말합니다.


1. 신용융자거래


1).신용거래 중에서도 현금을 빌려서 거래하는것을 말합니다. 투자자가 증권사에서 일정금액의 보증금을 맡겨두고 돈을 빌려서 원하는 주식을 매매한 후 빌린 돈을 갚는 거래라고 할 수 있습니다.


2). 기존에 거래하는 증권계좌가 있다면 그 계좌에 신용계좌개설을 하면 됩니다.단, 기존계좌가 CMA계좌일 경우에는 새로운 계좌를 추가개설하여야 합니다.


3). 신용으로 거래하는 경우 각 증권사별로 위험종목이나 급등종목, 관리종목 등으로 지정이 되어있는 경우에 투자에 따른 위험부담이 있기 때문에 종목에 제한을 두고, 신용거래가가 가능한 종목이라 하더라도 그 종목별로 거래할 수 있는 수량비율이 정해져있습니다.


4). 신용으로 보유할 수 있는 기간도 증권사에 따라 신용기간이나 이자율이 다르며 신용으로 보유한 종목을 매도하면 자동으로 신용으로사용한 금액을 먼저 청산을 하게 되며 이자는 해당 계좌에서 자동출금처리 됩니다.


2. 증거금


1).신용으로 주식을 매매하기 위해서는 먼저 신용거래액의 일정 비율에 해당하는 증거금이 있어야 합니다.


2).신용거래보증금, 보증금, 증거금, 담보금이라고 하는 거래보증금인데,거래하는 금액 대비 증거금의 비율을 증거금비율 또는 증거금율(보증금률) 이라고 합니다.투자자가신용으로 받아서 산 주식은 해당 신용거래계좌에 담보로 잡아두고 담보비율(담보유지비율)을 설정해둡니다.


3).담보비율


융자액에 대한 담보 주식의 시가평가액 비율로 보통 융자액의 130-150%선입니다.


4).증권사가 담보비율을 150%로 잡고 고객에게 100만원을 융자해주었다고 할 경우 신용거래 미수잔고로 잡아 놓는 담보주식의 시가평가액(담보평가금액) 이 융자거래 만기일까지 담보비율 위에서 움직이는지 지켜보게 됩니다.


5).담보비율은 고객이 융자받은 돈으로 사서 증권사에 맡겨둔 담보 주식의 시세가 매수가보다 떨어지지 않는 한 아무 문제를 일으키지 않으나 주식시세가 하락하다보면 담보주식평가금액이 줄어들수 있습니다.


6).주가가 떨어지면서 증권사가 담보로 잡아 둔 신용매수 주식의 평가액이 담보비율 밑으로 떨어졌다고 가정한다면, 증권사는 해당 신용계좌를 담보부족계좌로 규정한다. 즉 담보비율을 유지하지 못한 계좌라는 뜻입니다.


7).증거금(보증금)은 현금이나 유가증권으로 내야 하는데, 추가담보금(보증금) 역시 마찬가지 입니다.

투자자와 증권사는 고객이 추가증거금을 채워 넣어야 하는 기한이 지나고 증시가 열리는 첫날, 장시작전 동시호가 매매 시간대에 반대매매를 실행한다.즉, 고객의 신용계좌에 담보로 잡아 둔 신용주식을 증권사 임의로 팔아 해당 계좌를 정리하고 청산하는 것입니다.


3.신용잔고율. 소진율


1).신용잔고


신용거래에 있어 미결제로 남아있는 주식주, 즉 신용거래를 한 투자자가 증권회사에 갚아야 할 기한부 부채입니다. 신용잔고는 거의 대부분이 단기적인 시세차익을 노리고 투자된 자금이기 때문에 언제나 매도기회만을 노리는 잠 재적 매도세력입니다.신용잔고가 그종목의 자본금 규모에 비해 지나치게 비대해져버리면 주가의 상승탄력이 현저하게 줄어들게 됩니다. 특히 신용잔고가 크게 늘어나 있는 종목은 더 이상의 상승여력을 상실하고 있는 경우가 많으므로 투자에 신중을 기 해야 할 것입니다.


2).신용잔고율


해당 주식의 상장주식수 대비 현재 신용으로 매수한 주식의 비율이 얼마나 되는 가를 나타내 주는 것입니다.


<예>


상장주식수가 1,000,000 주이고, 신용으로 매수한 주식수가 10,000 주라면 신용잔고율은 1 % 가 됩니다.


10,000/1,000,000x100=1%


신용잔고율이 올라가고 있다는 것은 최소한 3 개월 이상 된 뒤에 해당 주식의 주가가 오를 것으로 보고 매수하는 사람이 증가한다는 뜻입니다. 보통 신용만기는 3 개월- 5 개월이므로 이 기간동안 손해보고는 안 팔겠다는 의지로 매수한 사람들이 신용매수자들 입니다. 미수거래는 3 일이라는 거래제한일수가 있지만 신용거래는 5 개월로 연장되기 때문입나다.신용잔고율이 너무 많이 형성되면 매물 압박에 시달리게 됩니다. 시간이 지날수록 신용으로 산 주식에 대해 상환을 해야할 시점이 다가오므로 사람들이 조급해져서 갑자기 물량을 쏟아낼것입니다. 따라서 신용잔고비율이 적으면 매수를 고려해 보고, 서서히 신용잔고비율이 증가하고 있다면 매수시점으로 보이며, 신용잔고율이 상당히 많이 늘어났다가 서서히 감소하기 시작하면 매도 시기로 보면 될 것입니다.


3).소진율


잔고율의 반대개념이다. 신용으로살 수 있는 주식수가 과거엔 총 상장주식수에 20 % 로 거래법상 제한되어 있습니다. 깡통계좌 사고 방지 및 시장 안정 차원에서 제한을 한 것입니다. 지금은 거래법이 다시 바뀌어서 상장주식 100 % 모두를 신용으로 매수할 수 있습니다. 따라서 소진율은 총 상장주식수 중에서 현재 까지 신용으로 매수해 들어가 남아 있는 주식수 비율을 말하는 것이 됩니다.


참고로 소진율은 별 의미 없고 공여율이 중요합니다. 공여율은 결제일 기준( 일별로 ) 총 거래 대비 신용관련 거래비중이 얼마나 되는가를 나타내는 지표입니다. 이를 살펴서 매매하는 것이지 소진율은 신용잔고율의 반대개념이므로 굳이 신경 쓸 필요 없습니다. 다만, 증권회사 마다 표시하는 용어나 제공하는 데이터 기준이 약간씩 다르므로 큰 문제는 아니라고봅니다


4).공여율


결제일 기준으로 총 거래 대비 신용 관련 거래비중이 얼마나 되는 가를 나타내는 지표입니다.


4. 케이스


1). <실제가 아니고 예를 든것입니다>


현재 시장전체 신용잔고금액이 4조 4632억원이라한다면, 다음과 12개종목이 전체신용잔고 금액의 25%을 상회하고 있다.

삼성증권 (898억원), 삼성전기(814억원), 삼성중공업(775억원), 현대건설(774억원), 한화(697억원), stx조선(614억원), 현대제철(602억원) 입니다.


2). 이들 종목의 특징은 주가가 고점대비 많이 하락한 종목들입니다. 이렇게 주가가 고점대비 하락하면 우량주가 낙폭과대라는 착시현상에 개인들은 싸다는 매력에 빠져 신용을 통하여 주식을 매수하게 됩니다.


3). 개인들에게 돈을 빌려주는 증권/금융사들은 바로 이런 신용을 통하여 막대한 이자수입을 벌어들이고 있습니다. 증권/금융사의 입장에서 본다면 이들 종목의 주가흐름이 어떻게진행되는것이 가장 좋을까요?


증권회사의 신용만기가 5개월이라고 한다면 5개월안에 주가가 오르기 보다는 횡보내지 하락하는 것이 이자수익으로 더 많은 돈을 벌수 있게된다는 것입니다. 만약에 주가가 오르면 개인들은 신용물량을 시장에 내놓을 것입니다. 그러나 메이저들은 주가를 쉽사리 상승시키지 않을 것입니다. 어느정도 오르면 다시 하락시켜 횡보시킨후 시간끌기 작업을 진행시킬 것입니다. 또한 신용이 많은 종목에 기관들이 공매도 전략을 구사하여 주가를 떨어뜨린 후,주가가 하락하면 다시 수익을 거두어 들이기 위하여 숏커버링(증시가 추가로 하락할 것이라고 생각한 투자자들이 일단 주식을 빌려서 공매도 하고 이후 빌린 주식을 돌려주기 위해,주가가 하락한 틈을 타서 주식을 재매입하여 차익을 노리는 것=환매수) 이 들어오게됩니다. 이들 종목의 적정가치는 충분히 메리트가 있지만 , 수급적인 측면에서 기관/외국인 같은 메이저들은 이렇게 신용잔고 물량이 많이 쌓여있는 종목들을 상승시킬 이유가 없을 것입니다. 어차피 신용만기가 되어서 개인들이 돈을 갑기 위해서 헐값으로 주식을 내던질 때 사면 될것이기 때문입니다. 이처럼 외국인/기관/펀드메니저들의 복합적변수가 종목의 펀드멘탈을 왜곡시키고 개인들의 정상적투자에 걸림돌이 되어 시장을 왜곡시키는 역할을 하게 돨 수도 있습니다.


4). 결국 이런 종목들로 수익을 내기 위해서는 적어도 1년정도의 기간이 필요하게 되는데, 개인들이 이런 기간을 인내하고 기다릴 여유가 없다는 것입니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

9.대차거래와 신용거래  (0) 2026.10.27
8.채권수익률과 채권가격  (0) 2026.09.15
주간공매도 상위종목  (0) 2026.09.13
6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
Posted by JH안소니TV
반응형


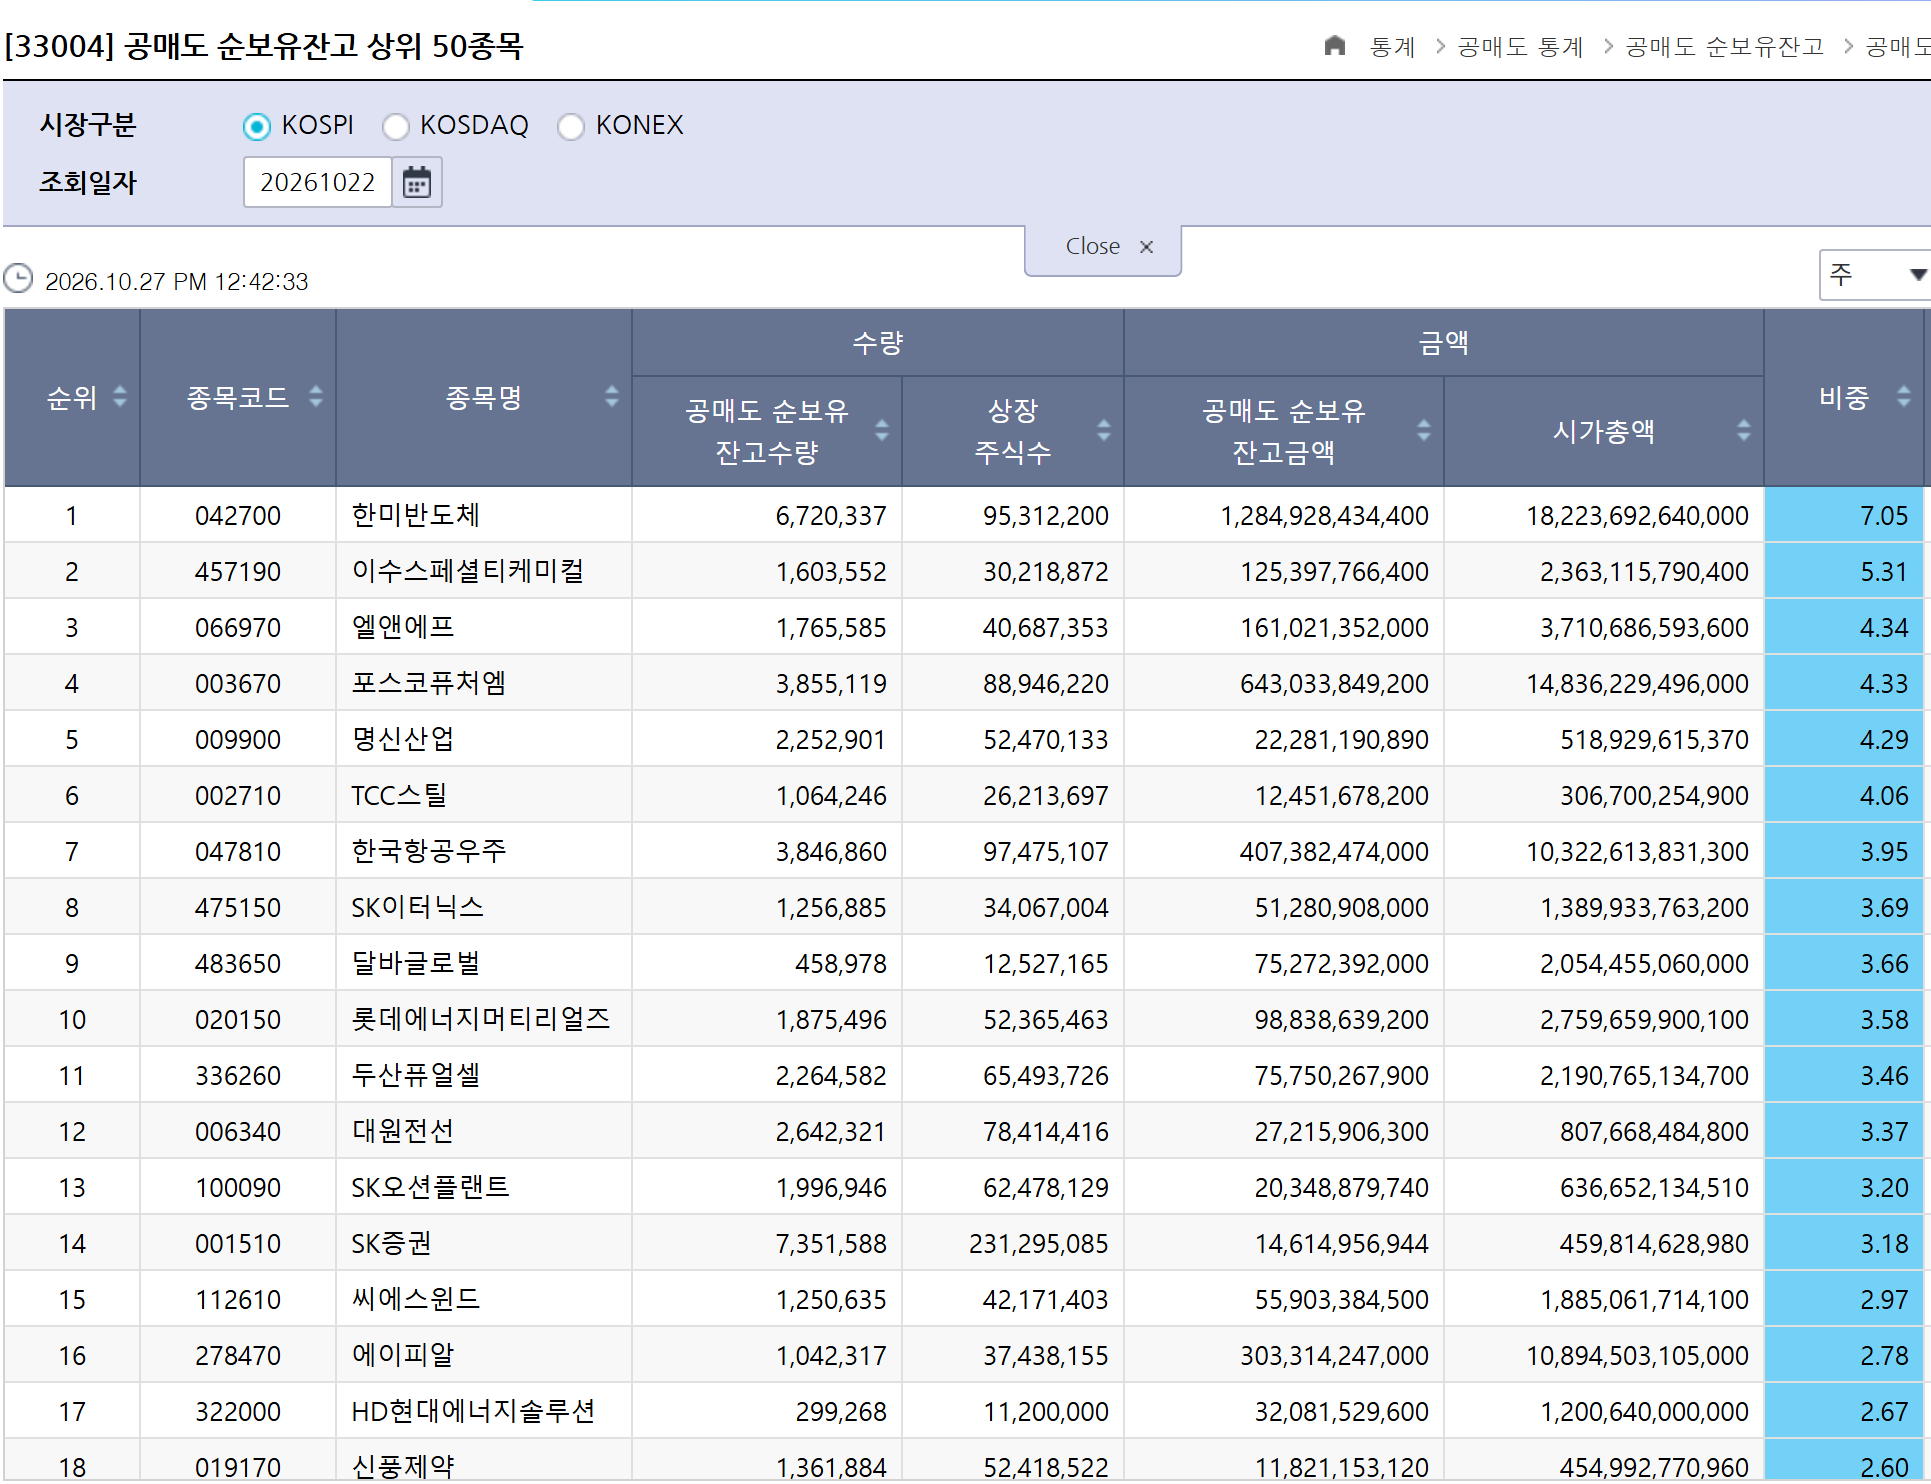
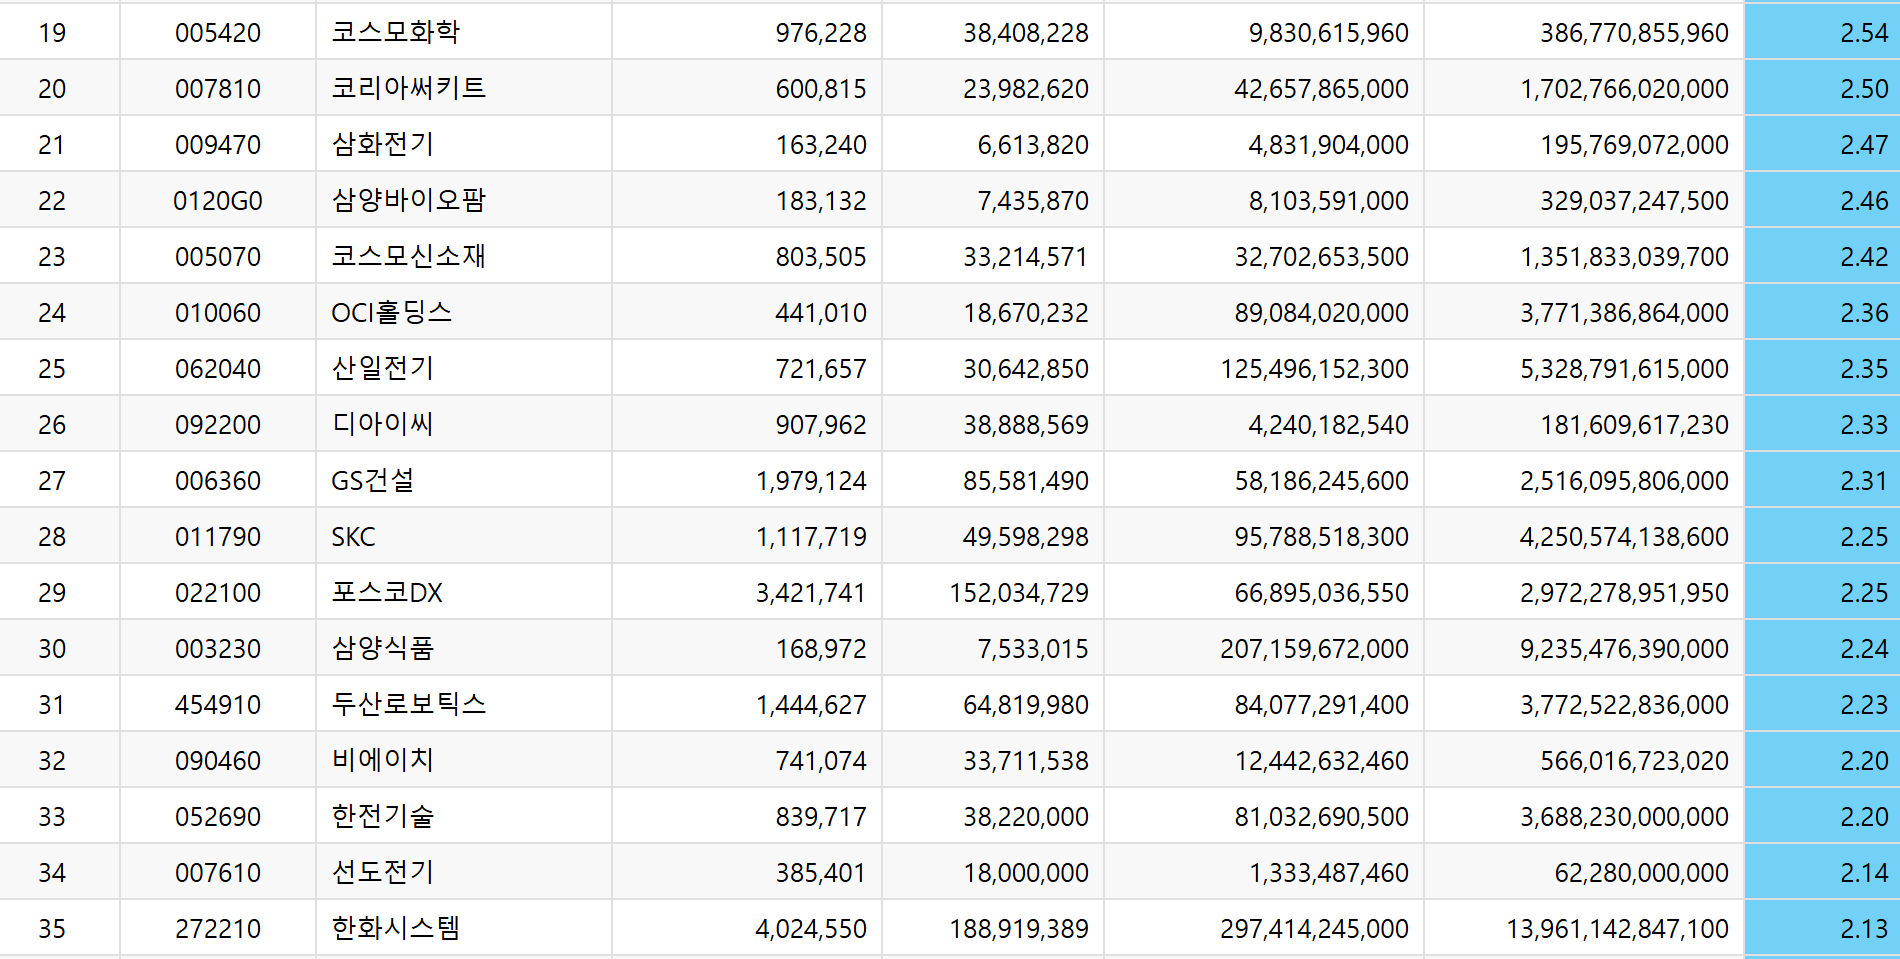
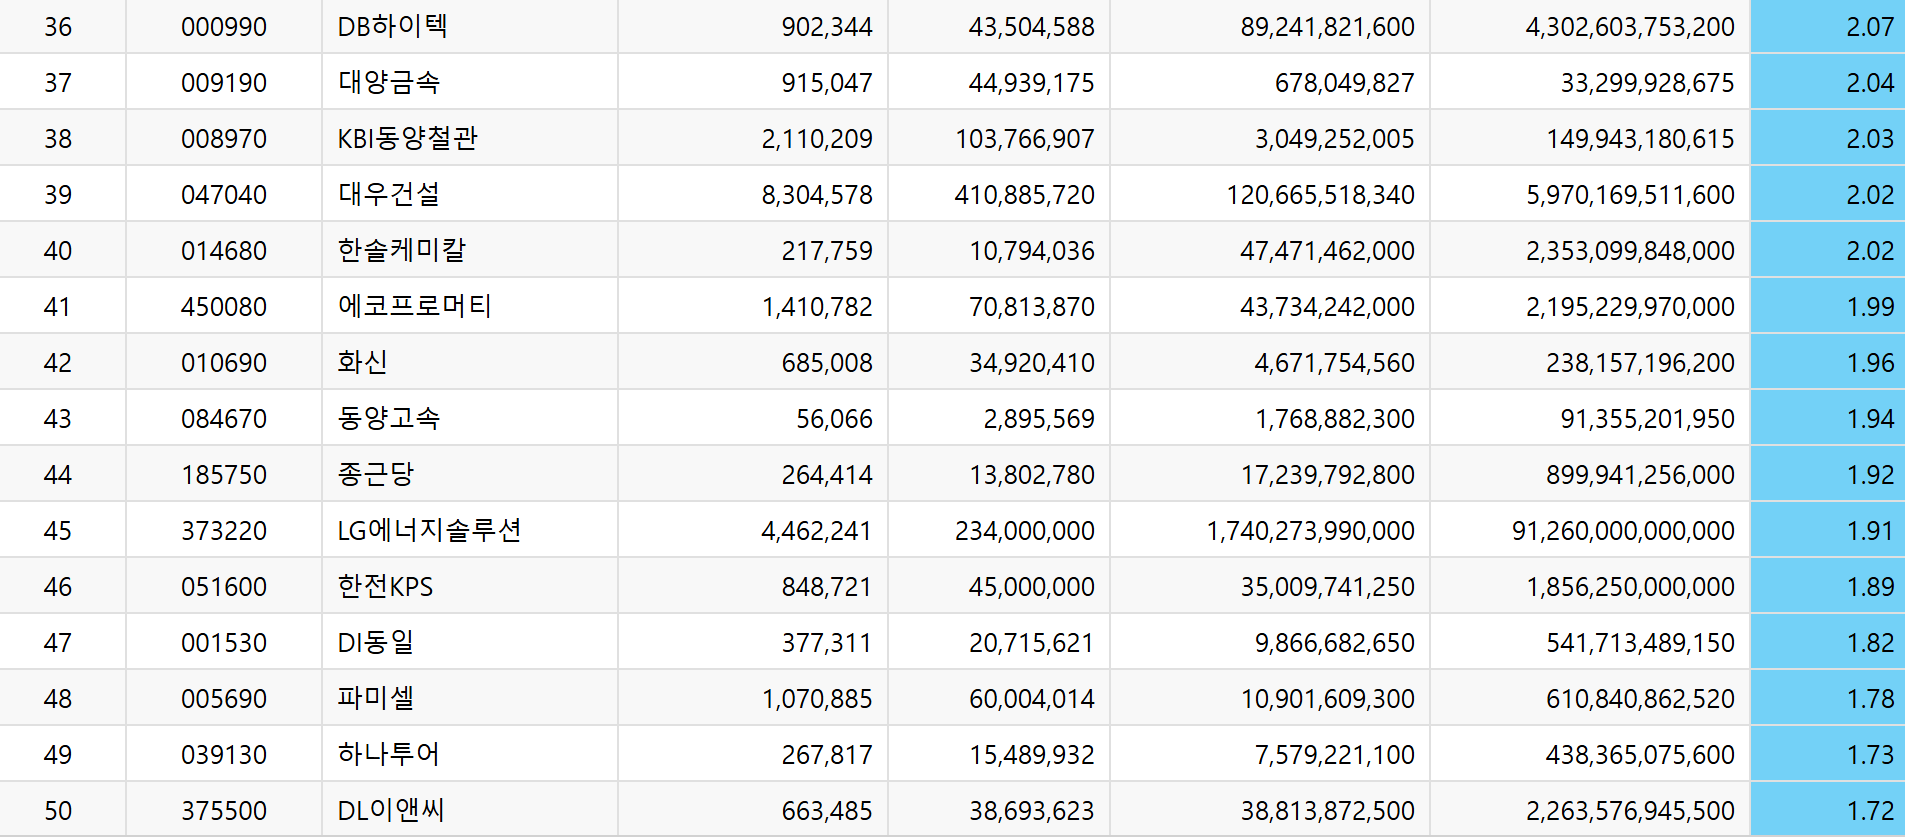
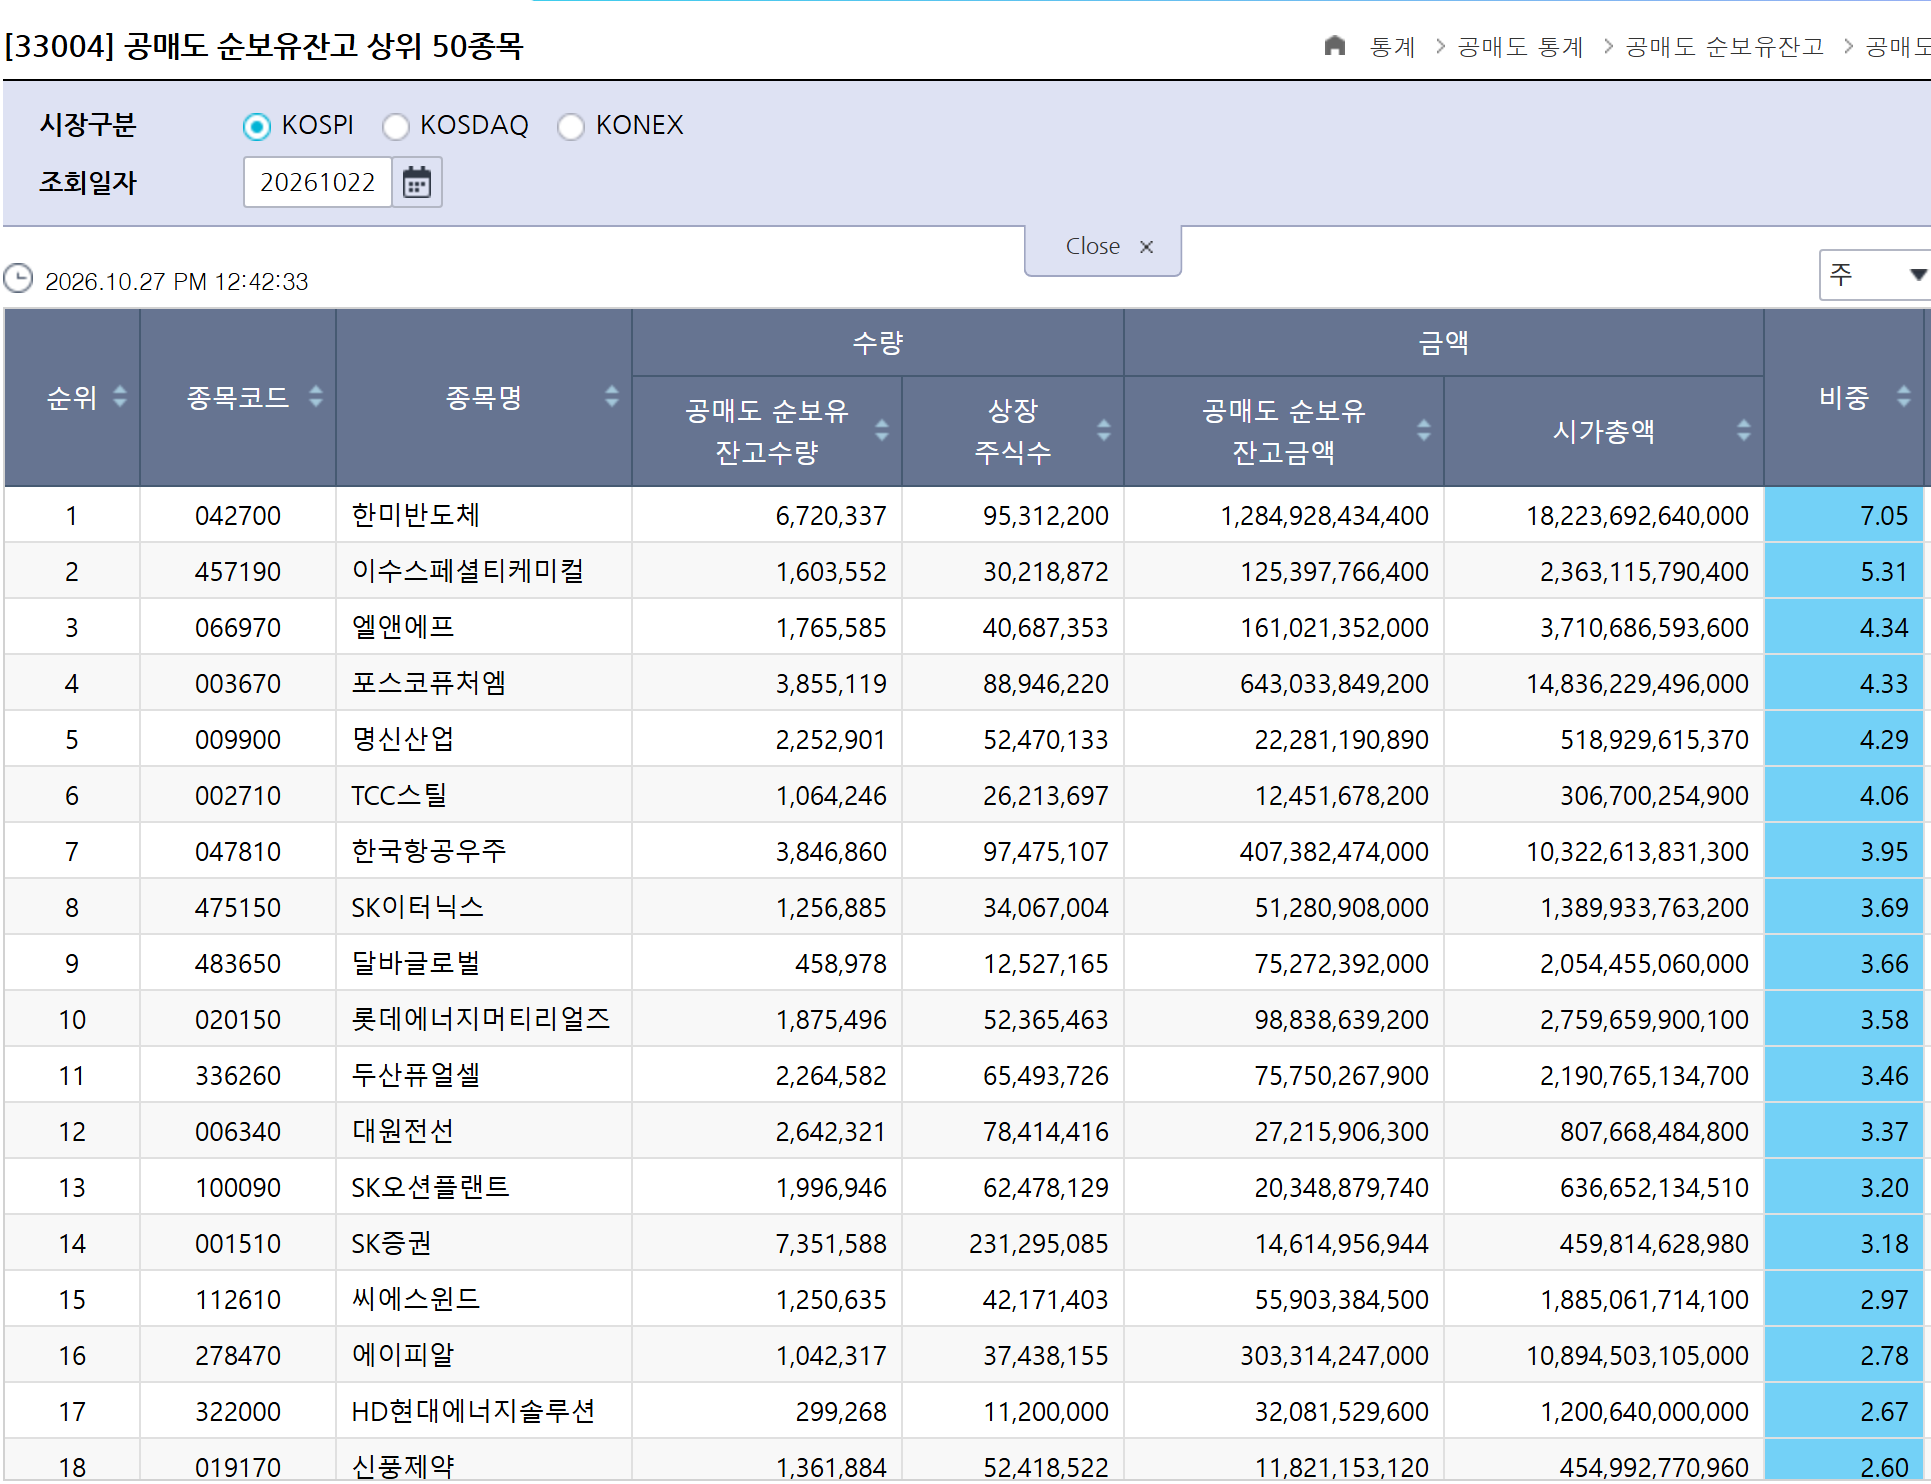
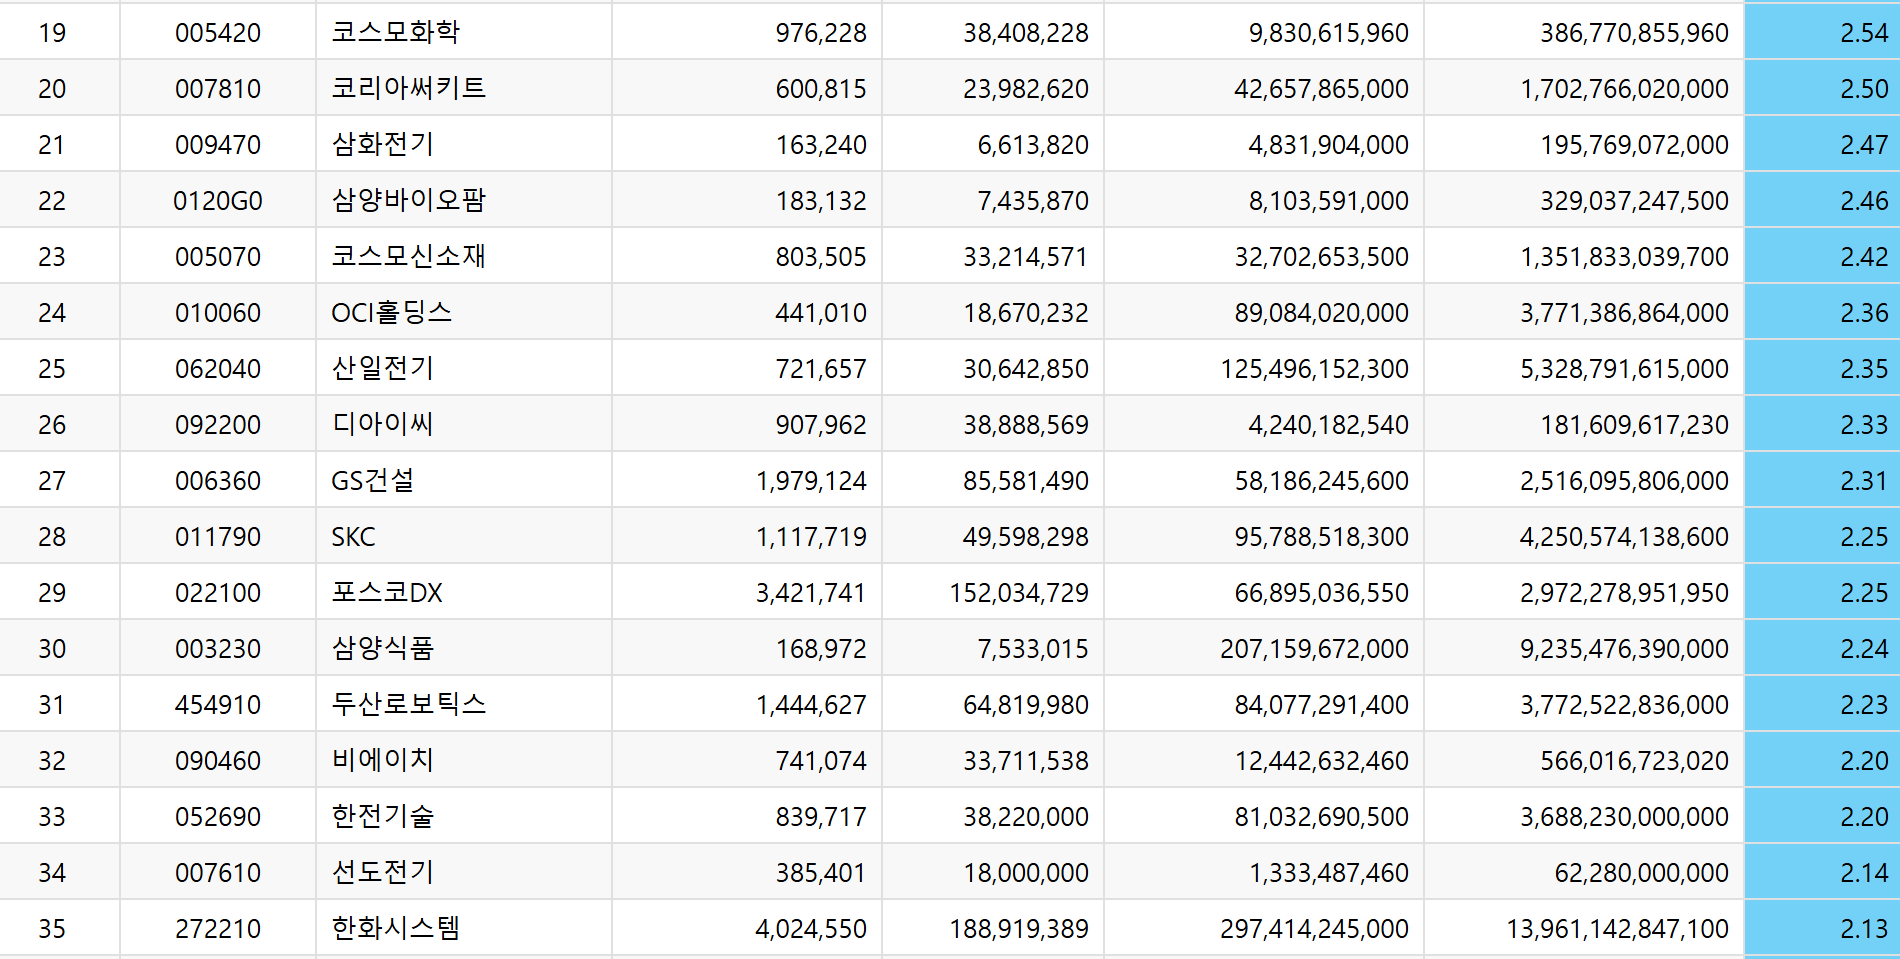
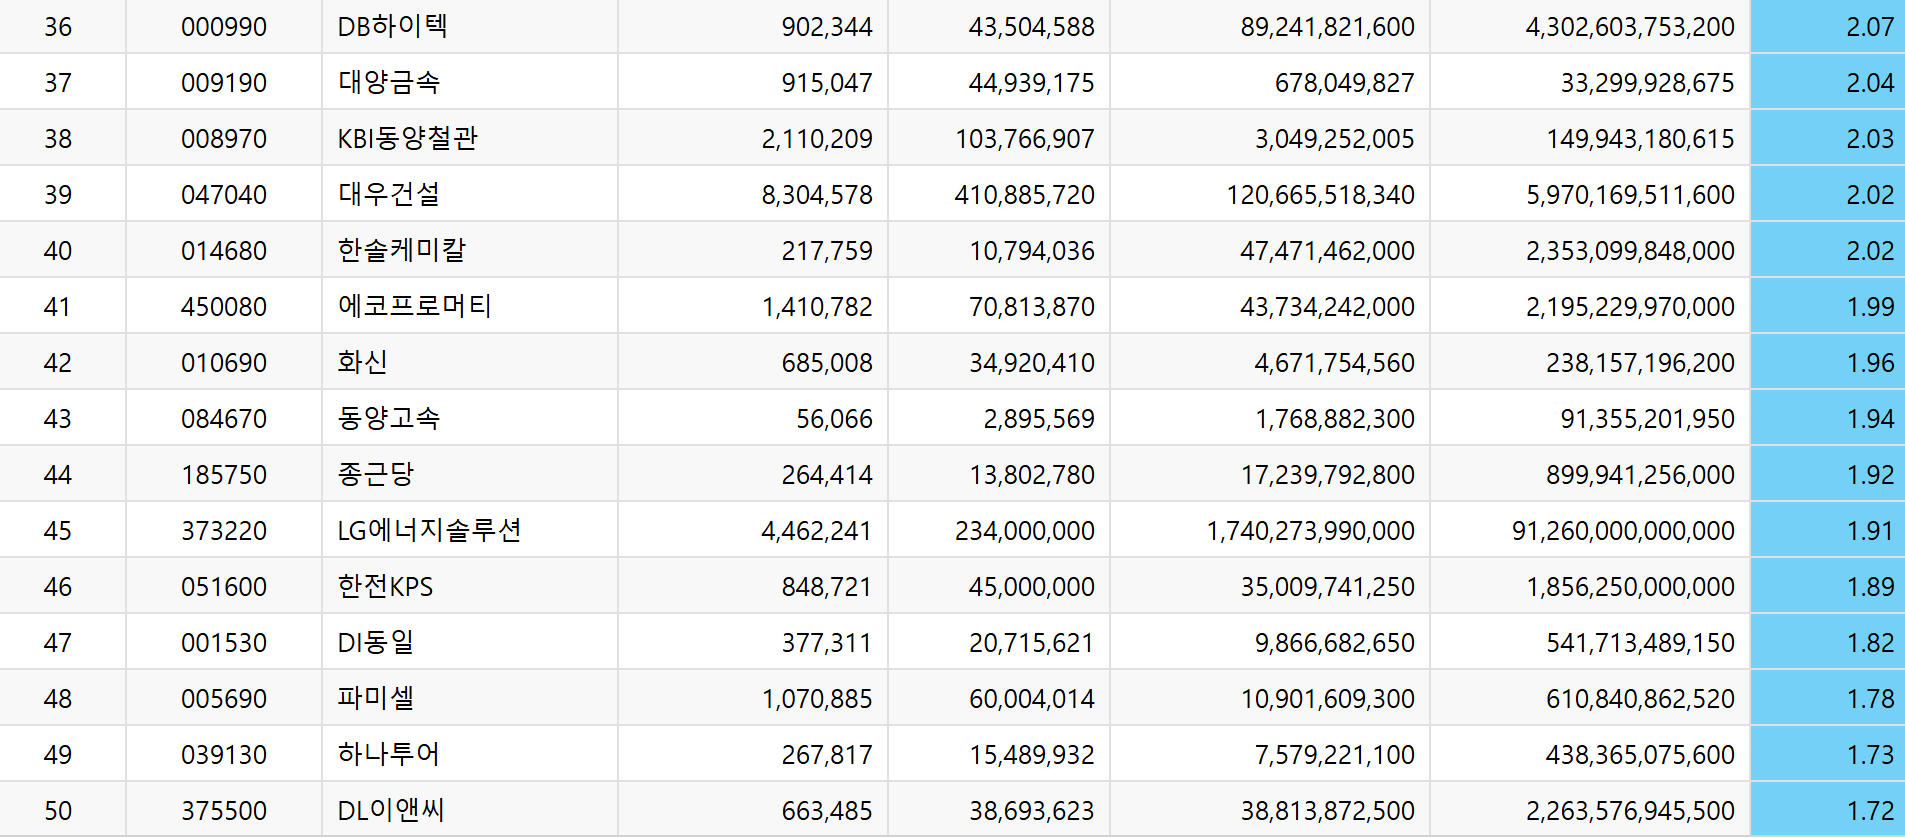
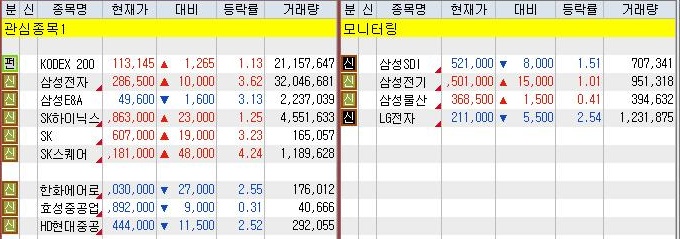
☆현재공매도 상위종목


👇 유튜브구독링크↓


https://www.youtube.com/channel/UCbr0NeSTSwixTn-eDnzOlTw?sub_confirmation=1↓


JH안소니TV

JH안소니TV 투자를 위한 세레모니

www.youtube.com


◈관심종목이 공매도 상위종목에 올라가 았다면 수급동향을 정밀하게 모니터링하시여 투자전략을 새우십시요


👉유익한생활꿀템모임터→💡https://link.inpock.co.kr/trak21 인포크링크를 클릭해주십시요


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


👉여기에 아주 진실된 생활꿀템을 모아놓은 [주식, 건강, 문화세계사,도서추천, 쇼핑꿀템]등이 있습니다.쿠팡파트너스에서 상품을 구입하는 경우에는 소정의수수료를 제공받습니다.여러분구입비용에는부가되지않습나다.저에게는컨텐츠만드는힘이됩니다.응원부탁드립니다.


반응형
Posted by JH안소니TV
반응형


●미수거래와 신용거래


1). 미수거래


증거금 40% 종목의 경우 현금 100만원으로 250만원어치 주식을 매수 할수 있다.3일 내에 차액 150만원에 대해 변제해야하고, 변제하지 못할 경우에는 증권사에서 주식을 강제로 매도시켜 변제하게 된다.3일이내까지 미수금을 입금하지 않으면 증권사에서 안내 문자 및 전화가 오게 된다.입금이 되지 않으면 반대매매가 나가게 되는데 종가의 하한가 금액 기준으로 매도 자동주문이 나가기 때문에 발생한 미수금 보다도 더 큰 주식 수량이 매도 되기 때문에 주의를 할 필요가 있다고 보겠다.


2).신용거래


신용40% 의 종목의 경우 미수거래와 동일하게 현금 100만원으로 250만원어치 주식을 매수할 수 있다.다만, 30일 ~150일 등 정해진 기간동안 이자를 물로 돈을 빌려 거래할수 있다.물론 이러한 신용거래는 증권사가 고객으로부터 일정한 보증금을 먼저 받아 주식을 살수있게 빌려주는것이고,주식의 하락에 따라 가치가 일정 데드라인 이하로 줄어들경우 주식을 처분해 강제 상환하게 되어있다.신용거래는 미수거래와는 달리 신용계좌를 증권사로부터 계정을 신청하고 거래 할 수 있다.


◈ 신용30%


30만원이 있을경우 100만원 상당의 주식을 살수 있다는 의미이다.


◈대용증권


현금대신 위탁증거금으로 납입할수 있는 유가증권으로 내가 보유한 주식을 담보로 잡고 돈을 빌리는것을 의미한다.


◈증거금 30


매수 희망하는 총 금액의 증거금 30%만 있으면 매수 가능하다. 30만원만 있으면 100만원어치 매수가 가능하다.


이러한 신용거래는 바로 현금 옆에 있는신용 탭에서 주문할경우 사용이 가능하다.(신용거래 계좌).


3).반대매매


증권사의 돈을 빌리거나 신용으로 주식을 매수한 이후에, 정해진 기간내에 갚지 못할경우 주식을 강제로 매도처분하여 그 금액을 대체하는 매매이다. 일반적으로 미수거래는 3일이며, 해당기간내에 입금을 하거나, 주식을 매도하지 않으면 바로 이 반대매매를 통해서 증권사는 해당금액을 메꾸게 된다. 개개인의 신용을 믿고 빌려주는데 이를 시간내에 변제하지 못하면 강제로 매도 함으로써 증권사가 손실을 보는 행위를 막기 위한 제도이다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●한국형 헤지펀드


1.롱숏펀드


롱숏 전략으로 운용하는 펀드입니다. 주가가 오를 것으로 예상되는 주식은 사고(롱포지션), 주가가 내릴 것으로 예상되는 주식은 공매도(숏포지션)해서 차익을 남기는 펀드. 롱숏펀드는 일반적으로 주가의 움직임이 비슷한 두 종목을 이용하며, 시장 변화에 상관없이 안정적인 수익을 추구하므로 기대수익은 낮습니다. 개별 주가가 상승하는 경우와 하락하는 경우를 모두 가정에서 투자하는 상품이다 보니 안정적이라는 것이 특징입니다. 2009년부터 2012년까지 3년간 주식시장이 전체적으로 볼 때는 상승을 기록했지만, 개별적으로 보면 상승 종목보다 하락 종목이 더 많아 롱쇼트 전략을 구사하는 것이 유리해졌다는 점에 착안한 것입니다. 롱쇼트펀드는 적은 비용으로 헤지펀드 효과를 누릴 수 있어 안정적인 수익을 추구하는 투자자에게 적합합니다. 특히 주가가 박스권에 갇혀있는 경우에는 일반적인 주식형 펀드에서는 수익이 나기 힘든 경우가 많은데, 롱숏 펀드는 박스권 장세에서도 수익이 난다는 것이 큰 장점입니다. 따라서 1800~2000 사이의 박스권 코스피 장세에서 수익이 나면서 많은 집중조명을 받고 엄청난 펀드가 생겨나기도 했으나 시장을 왜곡시키고 정보력이 약한 개인들이 실제로 많은 피해를 보는 사례도 생겨나고 있습니다. 최근에 외국인들이 집중적으로 코스피 시장을 사서 지수를 올리면서 마이너스 수익률이나는 롱숏펀드가 속출하고 있어 우려가 제기되고 있기도 합니다. '롱숏(long-short)'은 몇년 전까지만 해도 국내 투자자들에게 그리 익숙한 전략이 아니었습니다. 하지만 2011년 말 한국형 헤지펀드가 도입된 이후 롱숏 펀드는 국내 금융투자업계의 히트 상품이 됐습니다. 롱숏 전략은 주가 상승이 예상되는 종목을 미리 사들이고(롱·long), 반대로 하락이 예상되는 종목은 공매도 방식으로 팔아(숏·short) 수익을 내는 방식입니다. 오를 종목은 사고 내릴 종목은 파는 것입니다. 국내 헤지펀드 대부분은 주식 롱숏 전략으로 운용됩니다. 공모 주식형 펀드 수익률이 맥을 못추던 작년 한 해 한국형 헤지펀드는 두자릿수 수익률을 내며 투자자들에게 눈도장을 찍었습니다. 헤지펀드를 포함한 롱숏 펀드 설정액이 지나치게 많아지면서 대차잔고가 사상 최대 수준에 이른 상황이어서 다른 전략을 발굴해야 한다는 우려도 적지 않습니다. 대차잔고는 주식을 빌렸다가 갚지 않은 물량입니다. 대부분 공매도 목적이며 롱숏펀드가 인기를 끌면서 대차 잔고가 증가하고 있습니다.


2.롱-쇼트 전략( long-short strategy)


매수를 뜻하는 롱 전략(long strategy)과 매도를 뜻하는 쇼트 전략(short strategy)을 동시에 구사하여 펀드 내의 매입자산과 매도자산을 동일하게 유지함으로써 시장변화에 거의 영향을 받지않고 안정적인 수익률을 추구하는 전략입니다.주식을 매수하는 동시에 공매도를 하거나 현물과 연계된 선물이나 옵션을 매도함으로써 차익을 얻는 것입니다. 또는 사업구조가 유사한 두개의 종목을 짝을 지어 상승이 예상되는 저평가된 것은 보유하고 고평가된 종목은 매도하는 '페어스 트레이딩(pairs trading)' 전략이 있습니다.


<예> 롱숏ELP(주가연계파생결합사채)


원금보장에 플러스알파 수익을 올릴 수 있어 큰 인기를 끌고 있습니다. 원금보장형 ELS(주가연계증권)와 롱숏펀드의 장점을 더하여 증시가 상승하든, 하락하든 관계없이 수익을 추구하는 동시에 원금을 보장하는 상품입니다. 이상품은 양도성예금증서(CD)나 채권같은 안전자산에 투자하여 안정적인 수익을 추구하면서 , 주가가 오를 것으로 예상되는 주식은 사고(long), 주가가 내릴것으로 판단되는 주식은 미리 빌려 파는 (shot=공매도) 롱숏전략을 구사하는 방식입니다.


3.공매도 (short stock selling)


주식이나 채권을 가지고 있지 않은 상태에서 행사하는 매도주문.


예를 들어 A종목을 갖고 있지 않은 투자자가 이 종목의 주가하락을 예상하고 매도주문을 냈을 경우 A종목의 주가가 현재 2만 원이라면 일단 2만 원에 매도합니다. 3일 후 결제일 주가가 16,000원으로 떨어졌다면 투자자는 16,000원에 주식을 사서 결제해 주고 주당 4,000원의 시세차익을 얻게 됩니다.예상대로 주가가 하락하게 되면 많은 시세차익을 낼 수 있지만, 예상과 달리 주가가 상승하게 되면 공매도한 투자자는 손해를 보게 됩니다. 또 주식을 확보하지 못해 결제일에 주식을 입고하지 못하면 결제불이행 사태가 발생할 수도 있습니다.국내 증권회사 경우 원칙적으로 개인이든 기관이든 공매도를 허용하고 있지 않지만 일부 예외적으로 증권시장의 안정성 및 공정한 가격형성을 위하여 대통령령으로 정하는 방법에 따르는 경우에는 공매도를 허용합니다(자본시장과 금융투자업에 관한 법률 제180조 1항). 또한 증권시장에서 매수계약이 체결된 상장증권을 해당 수량의 범위에서 결제일 전에 매도하는 경우, 전환사채·교환사채·신주인수권부사채 등의 권리 행사, 유·무상증자, 주식배당 등으로 취득할 주식을 매도하는 경우로서 결제일까지 그 주식이 상장되어 결제가 가능한 경우 등의 경우 등에는 이를 공매도로 보지 아니합니다(동조 2항)


4.숏 커버링( short covering )/환매수


주식이나 채권을 가지고 있지 않은 상태에서 행사하는 환매수주문.


주식시장에서 빌려서 판 주식을 되갚기 위해 다시 사는 환매수를 말힙니다. 일단 주가가 하락할 것으로 예상되면 주식을 빌려서 파는 공매도를 하게 됩니다. 이후 주가가 하락하면 싼 가격에 사서 돌려줌으로써 차익을 챙길 수 있지만 예상과는 달리 주가가 상승할때는 손실을 줄이기 위해 주식을 매수하게 됩니다. 대체로 공매도는 주가 하락을 유발하지만 거꾸로 숏커버링은 주가 상승을 부추기는 요인으로 작용하게 됩니다. (외환, 선물시장) 매도포지션을 반대매매를 통해 청산하는 환매수를 말합니다.


5.대차거래


1).주식을 빌려서 매도한 후, 보통 1년 이내에 시장에서 주식을 다시 매입하여 갚는 거래를 말합니다. 대차거래는 주로 외국인기관에 의해 이루어지며, 주식을 빌려 매도한 후 가격이 떨어지면 다시 이를 매수하여 차익을 얻기 위해 활용됩니다. 대차거래는 주식시장에서 유동성을 증대시키고, 결제 불이행에 따른 위험을 방지할 수 있다는 장점이 있습니다.


2).주식을 장기 보유하는 금융회사가 단기적으로 이를 필요로 하는 금융기관에 빌려주는 거래입니다. 주식가격 하락이 예상될 때 장기 보유기관에서 해당 주식을 빌려 미리 팔아놓고 나중에 가격이 하락할 경우 낮은 가격에 이를 다시 사서 차익을 챙기기 위해 주로 사용됩니다.


3).개인이 증권사가 보유중인 주식을 수수료 및 금융비용을 내고 빌려서 매도하는 경우이거나, 보유주식이 없는 증권사가 대차거래를 성사시키기 위해 증권사끼리 서로간에 빌리는 경우도 포함됩니다. 그래서 대차거래 잔고는 허수가 많이 포함되어 있을수 있습니다.


<예>


A증권사로 부터 B증권사가 만주를 빌린 후 C증권사에 그중 5천주를 다시 빌려주는 거래를 하였을 경우 1만5천주가 대차거래로 잡히는 형태가 됩니다. 이런식으로 수수료를 벌기 위해 몇 단계만 건너가면 원대주물량의 몇 배가 되기도 합니다. 어쨌든 수량은 허수가 있을수 있지만 매도를 위한 물량이므로 대차잔고 증가는 좋은것이 아니라고 볼 수 있습니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

주간공매도 상위종목  (0) 2026.09.13
6.미수거래와 신용거래  (0) 2026.09.13
4.헤지펀드의 정의 및 특성  (0) 2026.08.30
3.공매도.대차잔고 모니터링  (0) 2026.08.25
2.공매도.차거래의 정의  (0) 2026.08.25
Posted by JH안소니TV
반응형


●헤지펀드의 정의 및 특성


1. 헤지펀드의 정의


헤지펀드는 고위험, 고수익을 추구하는 적극적인 사모펀드 자금 이라고 할수 있습니다.일반적으로 100명 미만의 투자가들로부터 개별적으로 자금을 모아 파트너쉽을 결성한후 투기지역이나 투자대상에 관계없이 국제증권 및 외환시장에 투자해서 단기이익을 극대화 시키는 것이 목적인 민간 투자기금을 말합니다. 여러나라의 다양한 상품에 분산투자해 위험을 줄이며, 시장의 가격 등락에 영향을 받지않고 절대수익을추구하는 투자전략을 갖고 있고, 점차 위험을 상쇄하는 투자 등을 통해 손실을 피하거나 줄이려고 노력하는것, 높은 차익을 얻는 것이라는 의미로 사용되어, 위험선호 혹은 적극적인 투자성향을 갖고 투기적인 성향이 강한 펀드입니다.헤지펀드가 피하고자 하는 위험은 세금과 규제를 피하는 것입니다. 헤지펀드와 뮤추얼펀드를 비교하면, 뮤추얼펀드는 다수의 소액투자자를 대상으로 자금을 공개모집하고, 주식, 채권 등 비교적 안정성이 높은 상품에 투자하는 펀드인 반면, 헤지펀드는 소수의 고액투자자들을 대상으로 자금을 모집하여, 주식, 채권뿐만 아니라 선물이나 옵션, 각종 워런트 등 파생금융상품에 투자함으로써 고위험, 고수익을 투구해 투자규모를 늘리고 적극적으로 투자하는 사모투자펀드 입니다.


2. 헤지펀드 장점


장점은 절대수익의 추구로서 뮤추얼펀드는 주식시장과 상관관계가 깊어 강세장인 경우에는 수익을 내지만, 약세장인 경우 손실을 피하기 힘들게 됩니다. 따라서, 뮤추얼펀드는 시장수익률을 얼마나 초과하였는지에 따라 평가되고, 투자자 교육도 펀드의 단기성과에 연연해하지 말고 장기투자하도록 진행되고 있습니다.반면, 헤지펀드는 다양한 투자기법을 통해 시장상황에 관계없는 절대수익을 추구하고 있습니다. long/ short 포지션을 동시에 추구하던지, 파생상품을 이용하여 시장위험을 감소시키거나, 또는 가격이 비정상적인 경우차익거래 등을 통하여 주식시장이 강세이거나 약세인 경우 모두 수익을추구하고 있습니다.


◈ 효율적인 포트폴리오 구성


일반적으로 헤지펀드간의 상관관계는 뮤추얼펀드간의 또는 주식간의 상관관계보다 훨씬 적으므로 하나의 헤지펀드에 투자하는 경우에는 위험성이 높을 수 있지만, 여러개의 헤지펀드에 분산투자하는 fund of hedge funds의 경우에는 총위험이 현저히 감소됩니다. 그리고, 상관관계가 적은 헤지펀드로 포트폴리오를 구성하면 적은 수의 헤지펀드로도 전체시장의 성과를 쉽게 달성할 수 있습니다.헤지펀드 지수의 변동성이 뮤추얼펀드 지수나 주가지수의 변동성보다 훨씬 적습니다. 즉, 다수의 헤지펀드에 분산투자하는 경우 뮤추얼펀드에 비해 위험성이 낮아지며 높은 수익을 올릴 수 있습니다. 또한, 헤지펀드와 뮤추얼펀드와 상관관계가 적기 때문에 뮤추얼펀드에만 투자하는 것보다, 이들 두 종류의 펀드에 분산투자함으로써 보다 효율적인 포트폴리오를 구성할 수 있습니다


3.헤지펀드의 단점


첫 번 째는 낮은 투명성으로서 헤지펀드 고객 중 기관투자자가 차지하는 비중은 아주 낮은 것으로 나타났습니다. 이에 대한 가장 큰 이유는 헤지펀드가 감독기관의 규제대상에서 제외되어 있어 뚜렷한 공시기준이 없고 공시에 대한 의무도 없기 때문입니다.그러나 최근 연기금 등 대규모 자금을 운용하는 기관투자자들이 절대수익의 추구와 포트폴리오 분산차원에서 헤지펀드에 대한 관심이 증가하고 있어, 이에 대한 투자를 늘리기 위해 헤지펀드의 투명성 향상을 요구하고 있습니다.헤지펀드 산업이 더욱 성장하기 위해서는 단순한 포트폴리오의 공시보다는 기관투자자들이 투자에 대한 위험성을 파악할 수 있도록 충분한자료가 제공되어야 할 것입니다.


두 번째는높은 위험성으로서 얼마전 파산한 LT CM 같이 전세계를 대상으로 가격이 비정상적인 투자대상을 찾아 높은 leverage를 통해 투기적으로 투자하는 헤지펀드는 Global Macro 전략을 사용하는 펀드 중의 일부로 전체 헤지펀드 규모의 약 5%에 불과합니다. 대부분의 펀드는 허용할 만한 수준의 낮은 leverage와 스프레드를 통해 안정적으로 운용을 하고 있습니다. 그러나, 이러한 위험성이 높은 펀드도 투자하기에 부적절하다고 볼 수만은 없습니다. 높은 위험성은 그에 상응하는 수익 가능성이 있으므로, 적격투자자가 투자수익 및 위험에 대해 이해하고 있다면, 포트폴리오 분산의 한 수단이 될 수 있습니다. LT CM이 몰락한 것이 문제가 되는 것은 몰락 그 자체에 문제점이 있다기 보다는 적격투자자들이 투자의 기본이라고 할 수 있는 분산투자 를 무시하고, 위험자산에 너무 많이 노출되어 있었기 때문이었다고 볼 수 있습니다.그러나, 헤지펀드는 뮤추얼펀드보다 투자가 분산되지 않는 면이 있어 예상치 못한 사건이 일시에 투자자산의 상당부분에 영향을 미칠 가능성이 있습니다. 특히, 어느 한도 이상의 손실발생은 최초에 투자자에게 제공한 투자방침이나 투자자에 대한 적절한 공시 없이 이를 만회하려는 극도의 투기적인 투자로 연결될 수 있는 위험성이 있습니다.


세 번째는 높은 수수료로서 헤지펀드는 대부분 자산의 1%를 관리보수로 취득하고, 수익의 20%를성과보수로 취득하여 일반 뮤추얼펀드에 비해 수수료가 매우 높은 편입니다.


네 번째는유동성 제약으로서. 대부분의 헷지펀드는 6개월에서 5년까지 환매불가 기간 (lockup period)를 두고 있고, 이후에도 분기별 또는 연단위로만 환매가 가능하여 일반 뮤추얼펀드에 비해서 유동성 제약이 뒤따르게 됩니다.


4. 헤지펀드의 개요 및 주요 특성


(1) 헤지펀드의 역사 및 정의


☆헤지펀드의 역사


1). 최초의 헤지펀드는 1949년 알프렛 윈슬로우 존스(Alfread Winslow Jones)에 의해 창안

2). 시장 중립적인 펀드(market neutral fund) : 시장위험을 헤징하기 위해 저평가된 주식을 사고, 고평가된 주식을 공매도하는 소위 롱-숏전략(long-short strategy) 활용

3). 1966년 <포츈>지, 존스의 헤지펀드가 여타 뮤추얼펀드보다 우수한 성과를 보인 것으로 소개. 이후 헤지펀드가 대중화하기 시작


☆ 헤지펀드의 정의


1). 낮은 규제 아래에서 절대 수익을 추구하기 위해 다양하고 적극적인 투자전략을 자유롭게 사용하는 펀드

2). 일반적인 뮤추얼펀드와의 차이점을 비교하면 개념을 보다 명확하게 이해할 수 있음. 두 유형 모두 집합투자(Collective investment)의 하나로 여러 투자자들로부터 모은 자금을 전문적 운용자들이 주식 및 채권 등 증권에 투자하고 그 투자수익을 투자자들에게 돌려준다는 점에서 유사


☆ 헤지펀드와 뮤추얼펀드와의 차이점


① 규제강도와 투자전략의 위험수준


- 헤지펀드의 경우 뮤추얼펀드와 달리 공적인 규제를 받지 않거나, 규제를 받더라도 그 강도가 약함

- 헤지펀드는 차입(leverage)을 통한 수익률 극대화, 공매도(short-selling), 파생상품 거래 등 이용가능한 모든 투자전략을 어떠한 위험 수준에서든 활용할 수 있으며, 위험 헤징을 넘어 절대수익의 극대화를 목표로 함

- 헤지펀드 운용업자에게는 레버리지 수준, 투자 포트폴리오 등 운용과 관련한 어떤 내용에 대해서도 공시의무가 부과되지 않음


② 포트폴리오의 광범위성 및 유연성


- 주식 및 채권 중 공개시장에 상장되어 유동성이 높은 증권에 투자한다는 측면에서 뮤추얼 펀드와 유사하나, 투자전략에 따라 비상장 주식, 파생상품, 실물상품, 외환 등의 다양한 자산에도 투자함.


③ 운용회사 성과보수 유무


- 헤지펀드를 운용하는 운용회사는 성과보수(Performance based fees)를 받을 수 있으나 뮤추얼펀드에서는 원칙적으로 금지되어 있음


④ 투자자 계층의 상이


- 뮤추얼펀드의 경우 일반대중을 대상으로 한 공모(publicly placed)가 가능하나, 헤지펀드의 경우 연기금 등 기관투자자들이나, 거액자산가들을 대상으로 사모(privately placed) 방식으로 자금을 모집하여 운용함

- 이는 헤지펀드의 고위험성으로 인해 투자자 보호가 취약하기 때문에 자기 방어 능력이 있는 전문가들만 투자하라는 의미


(2) 헤지펀드의 유형


헤지펀드의 유형은 대체로 사용하는 투자전략에 따라 크게 Directional, Market Neutral, Event-Driven, FOHFs 등으로 분류할 수 있습니다. 이들 각 분류군에서도 전략에 따라 여러 가지로 추가로 세분할 수 있습니다.


<헤지펀드의 유형>


헤지펀드 유형
상세설명
Directional
• 경제상황 및 금융시장의 방향성에 대한 예측을 전제로 투자하는 전략을 의미하며 레버리지를 통해 수익을 극대화 함
• Long-shot equity hedge, Dedicated Shot bias, Global macro, Emerging markets, Mananged futures 등 다양한 전략 유형이 있음
Event Driven
• 주로 특별한 상황에 대해 투자하는 전략 을 의미
• 상황변화에 따른 가격 움직임에 주목함. 즉 주식을 발행하는 기업의 가치변화에 영향을 미칠 수 있는 합병, 구조조정, 청산, 도산 등의 사건 발생 전후에 투자하는 전략
• Merger/Risk arbitrage, Distressed/High Yield Securities 등이 대표적인 전략임
Market Neutral
• 시장의 불완전성에 기인한 가격 불일치를 찾아내서 투자하는 차익거래(arbitage)전략
• 즉, 동일한 증권이라도 극도로 짧은 시간 또는 서로 다른 지역간에 아주 미세한 가격차이가 발생할 수 있는데 이를 찾아내어 투자하는전략
• Fixed income arbitrage, Convertible arbitrage, Equity market neutral 등이 대표적인전략 임
FOHFs
• 여러 헤지펀드에 분산투자하는 펀드(fund of hedge funds), 재간접 헤지펀드를 의미
• 헤지펀드에 직접투자하기 어려운 일반 개인 투자자들이 헤지펀드에 투자할 수 있는 수단을 제공
Multi-Strategy
• 위 여러전략 유형을 동시에 추구하는 전략


(3). 헤지펀드 운용 관련 부가서비스 제공 기관


헤지펀드의 운용과 관련한 부가서비스를 제공하는 기관으로 프라임브로커(prime broker)와 사무 수탁사(fund administrator) 등이 있습니다.


① 프라임브로커(prime broker)


- 헤지펀드에 자금제공, 증권대여, 거래수행 및 결제, 사무수탁 및 펀드수탁 서비스 등 대부분의 부가서비스를 제공

- 증권대여 및 자금제공의 경우 헤지펀드 전략 의 중요 부분인 공매도 및 레버리지와 연결돼 있으므로 프라임브로커의 가장 중요한 업무 영역.


② 사무수탁사(fund administrator)


- 헤지펀드의 운용을 지원하는 행정업무 즉 기준가 산정 등 펀드 회계, 리포팅 등 투자자 서비스, 위험분석 등 서비스 제공


(4). 헤지펀드의 긍정적 측면


헤지펀드의 도입으로 금융시장에 미치는 긍정적인 측면들은 다음과 같습니다.


① 시장효율성 제고 기여


- 헤지펀드는 기본적으로 차익거래를 추구하기 때문에 시장 내, 또는 시장 간 가격발견을 시도함에 따라 시장 효율성을 제고하는 데 기여할 수 있음


② 자본시장의 위험 부담 주체 역할


- 헤지펀드는 신용파생상품, 고수익채권시장(high yield bond market)을 중심으로 한 부실채권시장(distressed debt market), CDO(collateralized debt obligations) 시장 등 은행을 포함한 기존 금융회사가 적극적으로 참여하여 위험을 부담하기 어려운 시장에서 주요 거래 당사자로 참여함으로써 위험을 부담하는 주체가 됨


③ 시장의 변동성 감소 역할


- 헤지펀드의 경우 시장이 상승할 때 매입하고 하락할 때 매도하는 전략, 즉 일반투자자의 일반적 투자행위와는 다른 유형의 투자전략을 주로 수행하고 뮤추얼펀드와 달리 투자자들이 자유롭게 환매하기 어려워 결과적으로 장기투자를 유도하게 됨으로써 과매입, 과매도 등이 발생하는 시장 변동성을 감소시키는 완충판 역할을 수행함


④ 분산투자 효과 제공


- 주식/채권 등 기존 자산의 경우 상호 연관관계가 커져 분산투자의 효과를 거두기 어렵다는 지적이 있음

- 헤지펀드의 경우 특유의 투자전략으로 통해 기존 자산과의 상관관계가 높지 않고 따라서 분산투자의 효과를 제대로 투자자에게 제공하는 수단으로서의 역할을 수행


(5). 헤지펀드의 부정적 측면


헤지펀드가 금융시장에 미치는 부정적 측면은 주로 금융시스템의 위험을 가중시킬 수 있다는 측면입니다. 차입을 통한 레버리지 전략을 주로 수행하는 헤지펀드의 특성 상, 손실 발생 시 금융시장 및 산업에 연쇄적인 영향을 끼칠 수 있습니다.


① 자산매각에 급증에 따른 금융시스템 위험


- 어떠한 이유로 손실이 발생했거나, 발생할 가능성이 예상되는 헤지펀드에 대해 자금을 대여한 금융회사나 투자자 등이 상환을 요청할 경우, 해당 헤지펀드는 보유 유동성으로 이를 지급하거나, 보유 자산을 매각하여야 합니다. 이때 다수의 헤지펀드 또는 여타 금융회사들(특히 투자은행)의 자기거래(proprietary trading)가 해당 헤지펀드와 동일한 투자 포지션을 가지고 있을 경우, 시장에 대한 부정적 영향으로 인해 시장 유동성이 급변하는 등 시장 패닉 상황이 발생할 수 있습니다


② 대형 헤지펀드 또는 다수의 헤지펀드 파산에 따른 금융시스템 위험


- 은행 및 투자은행 등 주요 금융회사와 신용관계를 맺고 있는 대형 헤지펀드 또는 다수의 헤지펀드가 파산하는 경우, 해당 헤지펀드에 많은 자금을 제공한 금융회사 또한 연쇄적인 위험에 처하게 됨. 지난1998년 발생한 LTCM(Long Term Capital Management) 사태가 대표적 예 입니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
3.공매도.대차잔고 모니터링  (0) 2026.08.25
2.공매도.차거래의 정의  (0) 2026.08.25
1.주간공매도 상위 50종목  (0) 2026.08.23
Posted by JH안소니TV
반응형


●트러스트라인업 2026년 9월


◈추천종목이 아닙니다. 반드시 종목 선정은 투자자가 재무제표. 실적.수급동향 및 공매도잔고현황. 본인의 자금성향등을 고려하여 시장분석을 통하여 성공투자 하시기 바랍니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형
Posted by JH안소니TV
반응형


●글로벌및 국내시장 금리인상 유동성축소


☆리스크 체크가 필요한 시장 


  • 금리 인상: 국내시장 및 미국시장 유동성 축소로 단기 변동성 확대. 성장주·고PER 종목은 더 큰 압력을 가능성이 크다고 보겠습니다.
  • 원·달러 환율이 지나치게 하락 시 방산·전력기기 수출 기업에 불리하게 작용하고 있습니다.
  • 지정학적으로 중동·유럽 긴장 완화 시 방산주 단기 하락 가능성이 있습니다.


☆저점분할매수전략


  • 삼성E&A: 반도체 증설과 중동 EPC 수주가 장기 성장 동력. 단기 급락으로 밸류 부담 완화 시 저점 매수 기회.
  • 한화에어로스페이스: 방산 수출 사이클이 장기적으로 이어질 전망. 주가가 하락사에만 분할매수로 변동성 대응이 합리적.
  • 효성중공업: AI·데이터센터 전력 수요와 북미 송전망 교체가 구조적 성장 요인. 다만 주가가 이미 많이 오른 상태라 분할 접근 필요.
  • SK스퀘어, 삼성전자, SK하이닉스   포트폴리오 안정성을 위해 현금화 전략을 위한 비중 축소 검토 가능.


☆3분기 전략 시나리오표


삼성E&A 4만7천원이하에사만 분할매수   반도체·중동 EPC 수주 모멘텀
한화에어로스페이스 114만이하에서만 분할매수   방산 수출 사이클 지속
효성중공업 300만이하구간에서만 분할매수   전력기기 슈퍼사이클, AI·데이터센터 수요
SK스퀘어.SK하이낙스.삼성전자 신규 매수 자제.가능한 현금비중확대   원달러환율하락.유동성위축.


👉유튜브시청구독하기:아래링크"튜닝슈"클릭해주십시요 ↓

https://www.youtube.com/channel/UCbr0NeSTSwixTn-eDnzOlTw?sub_confirmation=1

👉 다음 영상을 시청하기 위해서 [알림설정]도 잊지마세요!

♡신뢰와함께" JH안소니진실쇼핑 " https://trak23.tistory.com/

♡JH안소니TV세계사속으로 https://www.youtube.com/@세계사속으로


◈'기본영양제' 카테고리의 글 목록 :: 신뢰와함께 "JH안소니진실쇼핑 "↓


'기본영양제' 카테고리의 글 목록

신뢰로 소개하는 쇼핑가이드

trak23.tistory.com


반응형
Posted by JH안소니TV
반응형


●공매도.대차잔고 모니터링


주식시장에서 공매도 제도는 주식이 단기에 적정가치 이상으로 폭등할 경우 매도세를 늘려서 주가를 정상 범위로 돌리기 위해 시행하는 취지입니다.이러한 매도세가 없다면 주가는 끝도 없이 오르기도하고 주가 조작에도 많이 이용되어서 개인투자자들이 고점에 물리게 되는 경우의 피해가 발생하기 때문에 선진국에서도 거의 시행되고 있는 제도입니다.그러나 분명히 좋은 목적으로 시행되는 제도가 시세조작이나 공매도를 친 후에 악질적인 뉴스나 부정적인 소식을 지속적으로 쏟아 내어 주가를 고의적으로 하락시킨 후 시세차익을 거두기도하여 많은 개인투자자들을 보호한다는 제도가 악용되고 있는 것이 현실이기도 합니다.기관이나 외국인에 대한 차입 공매도를 허용하면서 하루에 코스피/코스닥의 결제금액의 90%가 공매도금액인 경우도 있었고, 개인들의 공매도를 허락하면서 공매도기간 60일로 한정하는 반면에 기관이나 외국인 들에게는 무기한으로 할 수 있는 불합리한 제도로 인하여 그 폐단이 실로 많은 문제점을 드러내고 있습니다.기관과 외국인들에게 주가가 떨어질 때까지 공매도기간을 무한정으로 주어 개인투자자들이 공매도로 인한 피해가 커지고 있기 때문에 제도개선이 되고 있기는 하지만 그 페습은 여전히 잔존하고 있는 것이 현실입니다.공매도에 들어간 종목은 거의 대부분이 가격이 하락하기 때문에 실적이 우수한 기업도 왜곡되는 가격에 맥을 못쓰고 우량 기업에 투자한 개인투자자들의 피해도 만만치가 않아 다 욱더 합리적인 방법으로 개선될 필요가 있다고 보겠습니다.


공매도의 원리는 어떤 주식이 적정주가 이상으로 급등하는 경우 이 주식이 하락할 것으로 예상하여 해당 주식을 빌려서 매도하고 이후에 해당주식이 주가가 하락하면 매수하여 주식을 되갑는 것입니다.주식은 대여할 수 있는 특성이 있습니다.즉 주식을 타인에게 빌리기도 하고, 빌려줄 수도 있습니다.공매도는 바로 이러한 주식 대여의 특성을 이용하여 가지고 있지 않은 주식을 빌려서 매도하여 차익을 남기는 방식입니다.주식을 빌리는자는 앞으로 주가가 떨어질 것 같은 주식을 예상하고, 주식을 빌린다음에 모두 매도하고난 후, 이 주식이 떨어지기를 기다려 매도한 가격보다 더 싼 가격에 매수(환매수.숏커버링)라여 빌린사람에게 갑는 것입니다.주식을 빌린 수수료를 제하고도 차익이 생기기 때문입니다.그러나 예상과는 달리 해당주식이 떨어지지 않고 주가가 더 오르게되면 반대로 손실이 생길 수 도 있습니다. 개인투자자들이 공매도를 하기위해서는 우선 금융투자교육원에 접속하여 개인 공매도 사전의무교육을 시청하고 수료증을 발급 받은 후 KRX 개인 공매도 모의거래인증시시템에서 공매도 모의거래 HTS를 한시간 이용하면 최종 수료증을 발급 받을 수 있습니다.이후 증권사 HTS에서 대주거래 사전교육 이수등록을 진행하면 공매도거래가 가능합니다.이외에도 CDF(차익결제거래)를 통해 공매도를 할 수 있습니다.(더 자세한 내용은 해당 증권사 고객센터 문의)


현재 공매도는 코스피 200종목과 코스닥 150종목에 속한 350종목에 한해서 진행되고 있습니다.어떠한 이유로 해도 개인투자자에게는 불리한 제도로 보이기 때문에 공매도 현황을 정확하게 파악하고 투자전략을 세우는것이 반드시 필요하다고 보겠습니다.공매도를 파악하기 위해서는 먼저 대차거래의 의미를 파악하여야할 것으로 보겠습니다.대차거래란 대여자가 차입자에게 주식을 유상으로 빌려주고 차입자는 계약종료시에 대여자에게 동종 동량의 주식을 상환할 것을 약정함으로싸 성립하는 거래를 의미합니다.대차거래는 시장에 유동성을 증가시키고 결제불이행 위험을 방지하는 등 시장의 효율성을 제고시키고, 대여자는 유가증권의 대여를 통한 안정적인 추가수익 창출이 가능합니다.우리나라에서는 무차입 공매도를 금지하고 있기 때문에 공매도를 하기 위해서는 반드시 실물주식을 보유하고 있어야하는데 이것을 위해서 다른 투자자들에게 주식을 빌려야하는데 이때에 빌린 총잔고를 대차잔고라고 합니다.주식을 빌리고 난후 공매도를 하기 때문에 해당주식의 대차잔고의 양에 따라 공매도가 급증하고 있는지, 상환이 이루어 지면서 대차잔고가 줄어들고 있는지를 체크할 필요가 있다고 보겠습니다.주식을 빌려주면 대차잔고는 증가하게되고, 주식을 갚으면 대차잔고는 줄어들게 됩니다.


그러나 한가지 유의할점은 주식을 빌려서 대차잔고가 늘어난다고 반드시 그 빌린 주식이 공매도 목적만을 위해서 빌리는 것이 아니고, ETF설정이나 다른 이유로 빌리는 경우도 있고, 빌려가지고 있는 주식이 바로 공매도를 하지않고 가지고도 있기 때문에 정확하게 대차잔고만을 가지고서 공매도가 증가했다고 판단하기 보다는 대차잔고가 늘어나다가 멈추는 시점에 더 중시를 하여야한다는 것입니다.이미 빌린 주식을 가지고 기회를보고 있다가 공매도에 나서는 시점에 주가가 폭락할 수 있기 때문입니다.대차거래잔고가 높은 수준을 유지하고 있는 것은 앞으로 주가의 하락을 예상하는 투자자들이 많아졌다는 것을 의미할 수 있기 때문에 수시로 대차잔고 수준을 파악해두고 투자전략을 세울 필요가 있다고 보겠습니다.주식투자에서 성공하기 위해서는 반드시 투자하기전에 공매도 잔고 확인은 필수적 과정이라고 할 수 있습니다.어떤 종목이 공매도가 잔고가 증가하는지, 어떤 종목이 공매도 잔고가 감소하는지를 알아야 합니다. 공매도 비중이 높다면 나중에 주가가 하락한 후 숏커버링이 들어올 때는 오히려 주가가 상승할 수도 있고, 반대로 공매도가 늘어나는 추세일때 매수하면 주가가 내려가 끝까지 보유하지못하는 경우에는 손실을 볼 수 있기 때문에 공매도 잔고확인은 매매타이밍으로 잡는 시그널로 사용할 수 있기 때문입니다.


☆KRX 정보데이타시스템 홈화면에서 통계-공매도통계-공매도잔고를 차례로 클릭하고 공매도관련 화면을 찾아갑니다.


KRX 정보데이터시스템


증권·파생상품의 시장정보(Marketdata), 공매도정보, 투자분석정보(SMILE) 등 한국거래소의 정보데이터를 통합하여 제공 서비스

data.krx.co.kr


▶공매도잔고


1).개별종목 공매도 잔고 는 D+2일전에 있었던 공매도의 잔고수량과 총추식중에서 차지하는 비중을 보여줍니다.공매도의 비중이 커진다는 것은 빌려온 주식을 계속해서 매도를 하며 환매수(솟커버링)을 하지않고 있기 때문에, 현재 주식이 고평가되었다고 보고 하락에 배팅을 하는 투자자들이 많다는것을 의미하기 때문에 주식이 상승하기 어렵기에 주의가 필요하다고 보겠습니다.반면에 공매도가 감소하는경우에는 숏커버링이 들어와 급작스러운 주가 상승을 가져올 수 있습니다. 따라서 주기적인 모니터링이 필요하다고 볼 수 있겠습니다.


2)공매도 거래 상위 50종목은 주식 총거래대금에 비해서 높은 비중으로 공매도가 아루어지는 상위 종목들은 가격하락 압력을 받을 수 밖에 없기 때문에 주의를 요합니다.그러나 이렇게 상위 종목에 공매도가 마무리되어가는 경우에는 결국은 주식을 되사서 상환해야되기 때문에 그 시기를 포착하기 위해서는 주식 공매도 잔고와 대차잔고가 줄어드는것을 지속적으로 모니터링하면서 투자전략을 세워야 할 것으로 보겠습니다.특히 공매도 상위종목에 접근하여 매수하려는 전략은 좋은 종목은 장기적으로 하락 터널을 벗어나서 숏커비링이 들어오면서 공매도가 잔고가 감소하는 경우에는 좋은 상승이 있을 수 있으나 단기적으로는 어려울 수가 있고, 특히 중/소형주라면 개인투자자자들이 기관과 외국인에 맞서서 공매도 싸움에 이길 확률이 작기 때문에 매우 신중한 접근이 필요하다고 보겠습니다.


▶공매도 거래


▶개별종목 공매도 거래


▶공매도 거래 상위 50종목


▶공매도 종합정보.공매도과열.대차정보. 공매도제도 등을 알아볼 수 있다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
4.헤지펀드의 정의 및 특성  (0) 2026.08.30
2.공매도.차거래의 정의  (0) 2026.08.25
1.주간공매도 상위 50종목  (0) 2026.08.23
Posted by JH안소니TV
반응형


●공매도.대차거래의 정의


공(空:빌 공)매도는 주식이 하락할 것으로 예상하여 주식이 없는데도 증권 예탁원으로부터 주식을 빌려서 미리 매도하는 것을 말합니다.즉. 남의 주식을 빌려서 미리 판뒤에 나중에 주가가 하락하면 다시 사서 되갚는 투자기법을 말합니다. 실제로 주가가 하락하면 그 하락한 만큼 시세차익을 얻을 수 있습니다. 그러나 주가의 하락을 예상하고 공매도를 했으나 예상대로 주가가 하락하지 않고 상승해버리면 반대로 큰 손실을 볼 수가 있습니다. 예를 들어 "다음"이라는 주식에 큰 손들이 하락 베팅을 하면서 공매도를 했으나, "다음"이 카카오와 합병하면서 주가가 크게 오르자 "다음" 주식을 사들여 빌린 주식을 되 갑는 데에 큰 손실을 본 경우도 있습니다.어찌 되었든 공매도했던 주식을 다시 사들이는 것을 환매수 또는 숏커버링이라고 합니다. 시장에서 이 숏커버링이 들어오게 되면은 시장은 상승하게 됩니다.환매수 즉, 숏커버링은 주가가 어느정도 수준에 이르면 주식을 공매도하던 사람이 빌린 주식을 되갚기 위해서 주식이 상승하기 전에 주식을 매수하는 것을 말합니다.공매도가 성행하는 원인은 과거에는 공매도가 외국인의 전유물로 여겨졌으나 최근에는 롱숏전략을 구사하는 헤지펀드와 파생상품이 나오면서 기관투자자들까지 가세하였습니다. 롱숏전략은 오를것 같은 종목은 사고, 내릴 것 같은 종목은 공매도하여 증시의 등락에 관계없이 일정한 수익률을 추구하는 방법입니다.


저금리로 인하여 개인 주식 보유자까지 주식대여에 적극적으로 나서는 사례도 공매도를 활성화시키는 요인이 되고 있습니다. 최근에 증권사들이 " 주식대여 서비스"를 통하여 개인이 증권사에 주식을 빌려주면 종목에 따라 연 0.1%-0.5%의 수수료를 주고 있습니다. 이렇게 모은 주식을 증권사들이 다른 기관에게 주식을 빌려주고 다시 수수료를 받는 것입니다.공매도의 표적이 되는 주식은 과거에 공매도가 활발했던 종목중에서 동국제강, 현대미포조선, 삼성엔지니어링 등의 주가는 반토막이 났습니다. 한화생명은 공매도 비중이 30%에 달해 주가가 4.6%나 떨어지기도 했습니다. 역기능이 많기도 하나 주식 가격 역시 수요와 공급의 원칙에 따라 결정되기 때문에 특정주식이 고평가 되었다고 판단한 투자자들이 자율적으로 가격을 조절할 수 있도록 허용하는 제도가 공매도이기 때문에 선진시장에서도 허용되고 있습니다. 따라서 투자자들은 자신이 매수한 종목이 공매도의 표적이 되고 있는지를 항상 체크하면서 투자에 나서는 자세가 필요하다고 하겠습니다.공매도는 기관, 외국인에 허락되어 있습니다. 증권예탁원 등에서 빌려 3 거래일 내 채워 넣거나 약정서를 체 출하고 일정기간 공매도 상태를 유지할 수도 있습니다.개인의 경우도 가능한 경우가 있습니다.


▶공매도 잔고 모니터링


공매도잔고추이를 지켜보고 공매도 잔고가 줄어들게되면 매도 강도는 약화될것이고, 공매도 잔고가 늘게되면 매도 강도는 강화될 것입니다.공매도잔고 비중을 나타내는 선행지표로서 흔히 대차거래잔고를 체크하는데 , 이 대차거래잔고도 모니터링을 지속적으로 하는 습관을 들이는 것은 투자전략에 매우 중요하다고 볼 수 있겠습니다.조회일로 부터 +2일은 데이타가 처리되지 않는점을 고려하여야 합니다.


KRX 정보데이터시스템


증권·파생상품의 시장정보(Marketdata), 공매도정보, 투자분석정보(SMILE) 등 한국거래소의 정보데이터를 통합하여 제공 서비스

data.krx.co.kr


▶공매도잔고확인은 한국거래소정보데이타시스템 http://data.krx.co.kr/contents/MDC/MAIN/main/index.cmd

KRX KRX Data Marketplace

증권·파생상품의 시장정보(Marketdata), 공매도정보, 투자분석정보(SMILE) 등 한국거래소의 Data Marketplace를 통합하여 제공 서비스

data.krx.co.kr


▶대차잔고 모니터링


대체체결량은 당일 빌린 주식의 수를 말한다.대체체결량 증가 감소 추세를 보면 대차잔고 수치에서는 알지 못했던 빌린 주식의 양적 증가와 흐름의 속성을 알 수 있습니다.대체체결량이 급속도로 늘어날 경우에는 대차체결을 한 투자자의 수가 급속도로 늘어날 가능성이 있게됩니다.그러하면 바로 현재 주가가 고평가 되었거나, 주가의 상승이 합당하는지를 분석할 필요가 생겨나게 됩니다.반면에 특정일에 대체체결량이 급격하게 감소했다면 상환하는 주식이 많아졌다는 것을 의미할 수 있으므로 당분간 매도세가 강하게 나올 가능성이 비교적 낮다고 분석할 수 있습니다.다만 대체체결량이 감소하게 되면 대체적으로 매도 흐름이 종료되고 바로 주가가 상승하는 시점으로 오인할 수 있는 경향에는 다소 주의를 가지고 신중히 대처할 필요가 있습니다.대차상환량은 당일 대차한 주식을 상환한 주식의 수입니다.대체체결량과 더불어 대차잔고 감소에서는 구분하기 힘든 빌린주식의 상환규모를 알게 해줍니다.대차상환량이 많아지면 대차잔고가 감소되고 그 만큼 공매도할 물량이 줄어들 확률이 크다고 판단할 수 있습니다. 대차잔고가 증가되지 않는데도 불구하고 주식 매도세가 수그러들지 않는 상황이 올 때가 있습니다.대차잔고는 단지 빌린 총 주식의 수를 나타내지만 , 빌린주식이 실제로 매도되었는지을 확증할 수는 없습니다.주식거래자가 수천에서 수만명이 되는데 대차잔고의 증가와 감소만을 놓고 매수세와 매도세를 확신할 수는 없는 문제이기 때문입니다.


대차잔고비율이 높으 상황에서 대차잔고가 비교적 적게 줄어들거나 오히려 증가하는 경우에 주가가 크게 상승하는 경우도 많기 때문입니다.대차상환량의 추세를 보게되면 , 대차거래를 통한 주식매도의 강도를 판단할 수 있는 유용한 지표로 활용할 수 있습니다.대차잔고비율은 총발행 주식수 대비 대차된 주식의 총 수의 비율을 말합니다.대차잔고비율이 높은 상황에서 대차잔고가 비교적 적게 줄어들거나 오히려 증가하는 경우에 해당 주식 종목에 대한 매도의 힘이 주가가 상승하면서 응축되어 주가가 고점에서 투매를 불러올 때 활용될 가능성이 높습니다.이는 빌린 주식의 수는 거의 비슷하거나 오히려 증가하고 있는데 주가만 올라가면 대차거래자는 고점에서 주식을 매도하여 현금을 확보할 가능성이 크다고 보기 때문입니다.대차가래에 의한 고점에서의 주식매도는 응축된 강한 매도의 힘이 한꺼번에 시장에 쏟아져 나오게 만드는 출발점이 되기 때문입니다.주가 고점에서의 불안감을 느낀 투자자들은 서로 주식을 팔기 위해 매도를 서둘면서 주가는 점점 내리게 됩니다.대차거래자는 뇌동매매와 투매가 결합된 주식매도로 낮아진 주식을 다시 사서 수익을 챙기고 대체체결량을 청산하게 됩니다.주식대차잔거와 대차잔액의 증가, 감소 그리고 대차잔고비율의 변화, 대차주식의 양적 변화를 잘 체크하여 다른 투자자들의 심리를 파악하는 방법이 성공으로 가는 투자전략임을 인지하고 모니터링하는 습관이 익숙해질 필요가 있다고 보겠습니다.


◈ 대차잔고 모니터링 확인 ------->주식대차 > 종목별대차거래현황 | SEIBro

https://seibro.or.kr/websquare/control.jsp?w2xPath=/IPORTAL/user/loan/BIP_CNTS08003V.xml&menuNo=222#

증권정보포털 세이브로

K-VOTE 전자투표·전자위임장관리 시스템 한국예탁결제원은 전자투표 및 전자위임장 관리기관으로 주주의 의결권행사를 편리하게 지원함으로써 주주총회 문화를 선도하고 발행회사의 주주총회 활성화에 기여하고 있습니다. MORE 시장이 신뢰할 수 있는 금융지표 한국무위험지표금리 KOFR 무위험지표금리(RFR)란 주어진 기간 동안 투자자가 신용 리스크 없이 얻을 수 있는 이론상의 최소수익률입니다. 실거래 기반 금리 KOFR로 국내 지표 금리의 신뢰성을 높이고 금융 거래의 국제 정합성을 확보하겠습니다. MORE 안전하고 투명한 글로벌 금융시장을 ...

seibro.or.kr


▶ 대차거래


개인이 증권사가 보유 중인 주식을 수수료 및 금융비용을 내고 빌려서 매도하는 경우이거나, 보유주식이 없는 증권사가 대차거래를 성사시키기 위해 증권 사끼 리 서로 간에 빌리는 경우도 포함됩니다. 그래서 대차거래 잔고는 허수가 많이 포함되어 있을 수 있습니다.예를 들로 A 증권사로부터 B증권사가 만주를 빌린 후 C증권사에 그중 5천 주를 다시 빌려주는 거래를 하였을 경우 1만 5천 주가 대차거래로 잡히는 형태가 됩니다. 이런 식으로 수수료를 벌기 위해 몇 단계만 건너가면 원 대주 물량의 몇 배가 되기도 합니다. 어쨌든 수량은 허수가 있을 수 있지만 매도를 위한 물량이므로 대차잔고 증가는 좋은 것이 아닙니다.


▶특히 공매도는 정보력과 자금력이 막강한 외국 및 내국 투자자들이 할 수 있는 방법으로 주가 약세가 예견될 때 위험헷지나 매도이익을 얻기 위해 하는 방법입니다. 뿐만 아니라 공매도를 시행한 후 약세를 예견하였기에 선물 매도를 병행하는 경우도 많으므로 대부분 주식시장이 약세로 전환되고 그 여파가 전 종목에 미치게 되는 경우가 다반사입니다. 만약 시가총액 상위종목에 공매도가 급증하고 있다면 선물옵션만기 시에 충격이 발생될 수 도 있다고 보고 위험관리 모드로 들어가야 됩니다.


◈클릭하면!!!!!!!!!!!!!!!!!!!!!!!!     주식,건강,문화세계사, 쇼핑 등 다양한 컨텐츠공유 허브링크로 연결됩니다↓


https://link.inpock.co.kr/trak21


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


반응형

'주간공매도상위' 카테고리의 다른 글

6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
4.헤지펀드의 정의 및 특성  (0) 2026.08.30
3.공매도.대차잔고 모니터링  (0) 2026.08.25
1.주간공매도 상위 50종목  (0) 2026.08.23
Posted by JH안소니TV
반응형


●주간공매도 상위 50종목


☆현재공매도 상위종목


👇 유튜브구독링크↓


https://www.youtube.com/channel/UCbr0NeSTSwixTn-eDnzOlTw?sub_confirmation=1↓


JH안소니TV

JH안소니TV 투자를 위한 세레모니

www.youtube.com


◈관심종목이 공매도 상위종목에 올라가 았다면 수급동향을 정밀하게 모니터링하시여 투자전략을 새우십시요


👉유익한생활꿀템모임터→💡https://link.inpock.co.kr/trak21 인포크링크를 클릭해주십시요


trak21 | 인포크링크

trak21님의 링크페이지를 구경해보세요 👀

link.inpock.co.kr


👉여기에 아주 진실된 생활꿀템을 모아놓은 [주식, 건강, 문화세계사,도서추천, 쇼핑꿀템]등이 있습니다.쿠팡파트너스에서 상품을 구입하는 경우에는 소정의수수료를 제공받습니다.여러분구입비용에는부가되지않습나다.저에게는컨텐츠만드는힘이됩니다.응원부탁드립니다.


반응형

'주간공매도상위' 카테고리의 다른 글

6.미수거래와 신용거래  (0) 2026.09.13
5.한국형 헤지펀드  (0) 2026.09.08
4.헤지펀드의 정의 및 특성  (0) 2026.08.30
3.공매도.대차잔고 모니터링  (0) 2026.08.25
2.공매도.차거래의 정의  (0) 2026.08.25
Posted by JH안소니TV


Yesterday
Today
Total

최근에 올라온 글